
11月6日的《官方公报》里有一条短得几乎会被忽略的决议:土耳其银行监管与监督局(BDDK)11月4日第 11593 号董事会决议,撤销 Golden Global Yatırım Bankası A.Ş. 的经营许可,依据是第 5411 号《银行法》第 71 条第 1 款 c 项。对准备用 50 万美元存款走土耳其投资入籍的家庭,这条新闻真正的提醒不是"某家银行出事",而是:你把全家的身份押在一家银行的一个账户上,到底核过哪些东西?
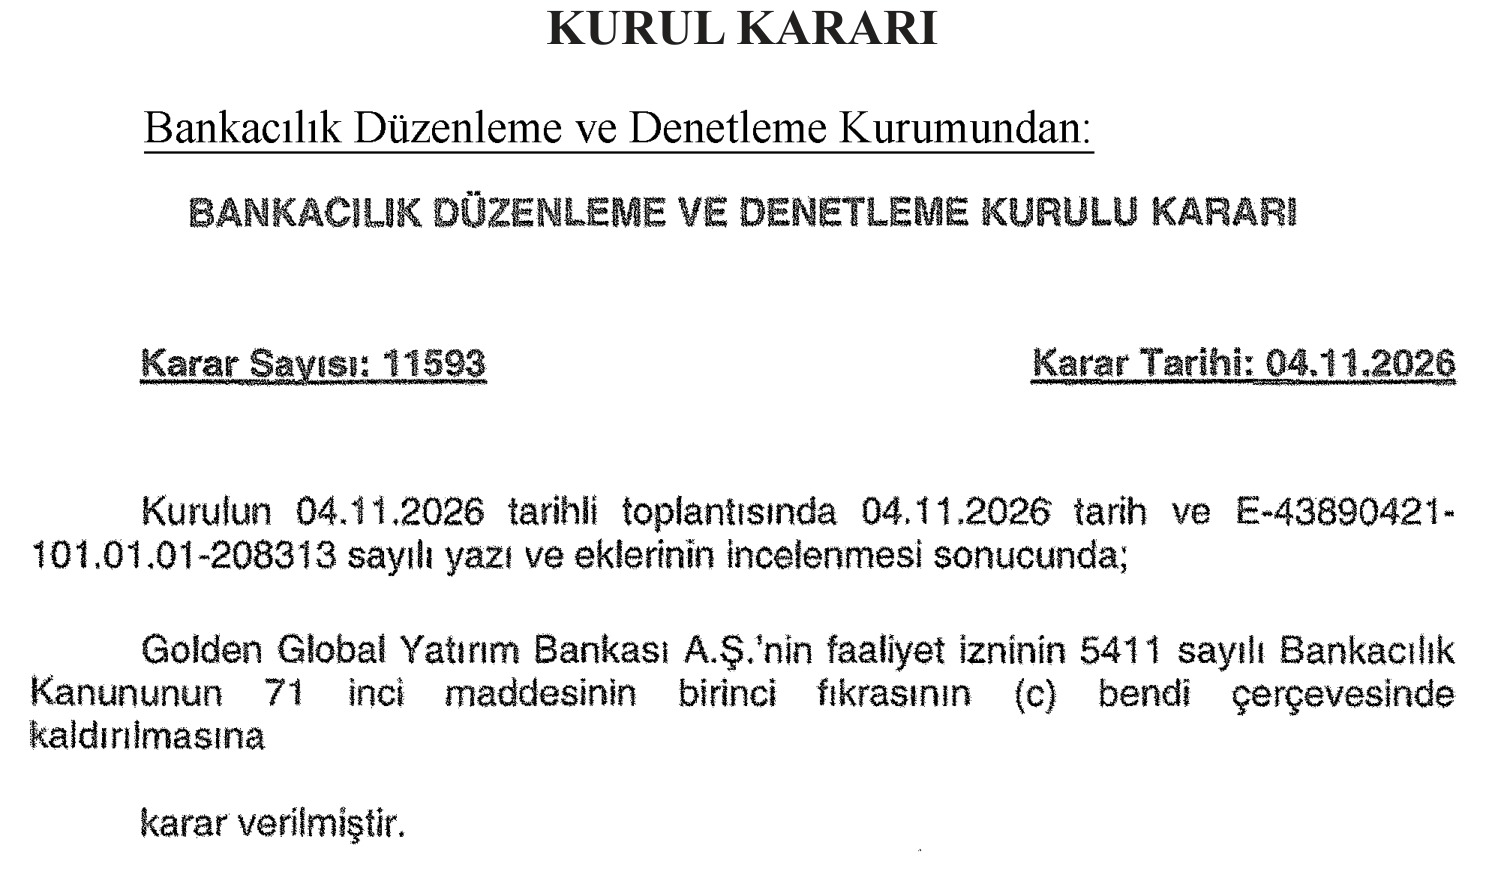
图片来源:T.C. Resmî Gazete
先把制度框架摆清楚。存款入籍是土耳其投资入籍的四条主路径之一:在土耳其银行存入 50 万美元(或等值外币/里拉),由 BDDK 出具合格证明(Uygunluk Belgesi),再向移民管理部门与人口公民事务部门递交申请,法律依据是第 5901 号《土耳其国籍法》第 12 条第 1 款 b 项与第 6458 号《外国人与国际保护法》第 31 条第 1 款 j 项。这条路径的好处是简单、可计算、不用挑房;坏处是所有风险都集中在"银行"和"汇率"两个变量上。
牌照被撤销,对存款人意味着什么
BDDK 撤销一家银行的经营许可,通常伴随业务停止、账户处置与债权债务清理,具体路径取决于决议与后续安排。对普通存款人,第一层保护是存款保险;第二层是在清算中的债权申报。这两层的差别很大,也决定了"保险"这个词不能当成万能护身符。
土耳其的存款保险由储蓄存款保险基金(TMSF)承担。2026 年 1 月 1 日起,每人每家银行的保障上限是 120 万里拉(此前为 95 万里拉,调整依据为 TMSF 董事会决议、刊于 2025 年 12 月 13 日《官方公报》)。注意三个限定:按"人"算、按"银行"算、本金加利息合并计算。同一家银行的两个账户不会叠加成 240 万;但在两家不同银行各开一个账户,就各自享有 120 万里拉的保障。
50 万美元存款,保险只覆盖不到 5%
按 11 月 6 日前后美元/里拉 50 上下的水平粗略折算,50 万美元约合 2500 万里拉;120 万里拉的保险上限,占比不到 5%。也就是说,存款入籍的资金本质上不是"被保险保护着的存款",而是一笔"放在受监管银行里的、超出保险上限的债权"。银行稳健,它安全;银行出问题,超出部分只能进入清算程序按顺位受偿。
这不是说存款路径不能走。它说明的是:这条路径的核心工作不是"找一家利息最高的银行",而是"找一家牌照、资本、治理都经得起查的银行,并且把材料链条做扎实"。存款入籍需要的不是理财技巧,是尽调纪律。
选行之前,先看四件事
第一,牌照类型与业务范围。土耳其的银行牌照分几类,存款银行、参与银行、开发与投资银行的业务边界不同。入籍所需的"存款"必须落在一个能够合法吸收存款、且能按 BDDK 要求出具证明的机构里。看到一家名字里带"银行"的机构,先确认它的牌照类别,再谈开户。
第二,是否在 BDDK 现行持牌名单内、近期有无监管处罚或限制性措施。这一步不需要专业判断,只需要查官方名单与公告;但很多客户是在签约后才第一次听到"持牌名单"这个词。
第三,账户性质与证明路径。存款要在申请人本人名下,金额、币种、存入日期、银行出具的证明格式,都要与 BDDK 的审核口径对齐。部分银行对"投资入籍用途"的账户有专门流程,能出具符合要求的对账单与证明;这一步没对齐,后面补起来很慢。
第四,后续三年的可维护性。存款入籍要求资金在规定期限内保持存放、不得随意提取(按现行规定为 3 年,具体以当期主管部门口径为准)。这意味着你要评估的不只是"今天能不能存进去",还有"三年后取出来时,这家银行还在不在、政策有没有变、汇率走到哪"。
开户这一步,三个细节最常出错
第一,姓名拼写。土耳其银行开户以护照为准,姓名的空格、字母顺序、中间名,必须与护照机读区一致;一个字对不上,后续的存款证明、税务号、居留申请都要连带修改。第二,税务号(vergi numarası)。外国人在土耳其开户前要先取得税号,税号与护照绑定,办下来通常不慢,但需要本人或授权代表到场。第三,账户币种与兑换。美元存入、里拉折算、再出证明,中间每一次兑换都要留凭证;有的家庭图省事让银行"内部换算",结果拿不出符合审核口径的兑换记录,反而更麻烦。
存款路径的收益账:36% 的政策利率,29.77% 的通胀
把收益也算清楚。土耳其央行 10 月 22 日把政策利率从 37% 降到 36%,是年内首次降息;10 月 CPI 年同比 29.77%、月环比 2.58%。名义上看,里拉存款利率与通胀之间的实际利差并不厚,扣掉汇率因素后,美元本金的购买力是否保值,取决于里拉在未来三年的走势,而不是存款利率本身。
所以存款入籍的家庭,最好在签约前把三种情形都算一遍:里拉持平、里拉年贬 10%、里拉年贬 20%。算完你会发现,这条路径真正买的是"身份确定性",不是"资产增值"。把预期摆正,后面就不会因为利息少了几万块而心态失衡。
辟谣:三句常被说顺嘴的话
"有存款保险,钱就绝对安全。"保险有上限,2026 年是每人每家银行 120 万里拉;超出部分不是保险赔付,是清算债权。50 万美元的量级,保险覆盖率不到 5%。
"只要叫银行,存款入籍都一样。"牌照类别、业务范围、证明能力都不同。能不能吸存、能不能出具符合 BDDK 口径的证明,是两件事。
"存款满三年就能随时取,不影响身份。"期限与维持条件以当期规定为准,提前动用可能影响身份存续;取出时还要处理汇率与资金汇出,不能当成活期存款看待。
四类踩坑,存款路径的形态不太一样
资金溯源。50 万美元必须是从境外汇入、在土耳其境内完成兑换并有凭证的资金。汇款人、账户持有人、申请人最好是同一主体;亲属代付要有完整授权与关系证明。多笔拆分、第三方代收、境内外账户混用,是最常见的补件原因,也是审核最不愿意通融的部分。
期房风险。这条看似与存款无关,但很多家庭的资金是"同一笔钱两头用":一部分存进银行满足门槛,另一部分去买期房。期房交付延期、尾款追加,会迫使家庭提前动用存款账户,导致三年维持条件出现缺口。做资金规划时,要把这两件事放在一张现金流表上,而不是各算各的。
年审与持续合规。存款入籍不是"存完就结束":账户状态、利息处理、证明续期、地址与联系方式更新,都需要按年核对;身份获批后若有信息变更,也要按规定申报。每年都有人在这些常规动作上失分,等到续期时才发现账户早已不符合要求。
过渡期申请陷阱。2026 年土耳其密集调整了多项流程:9 月 28 日起投资证明(TTB)有效期由 6 个月延长至 12 个月、估值机构范围放开;10 月 1 日起换汇按当日 11:00 央行买入价折算。规则切换时会同时存在"旧材料按新口径审核"的情况,踩着截止日抢跑,往往比按部就班更慢。
这件事为什么要交给有银行资源的团队
北极星移民从 2013 年成立、取得广东省因私出入境移民协会 5A 级诚信企业认证开始,做的就是"把身份和资产一起安排"这件事。在土耳其项目上,我们同时操作购房、基金、银行存款三种入籍方式,不会把所有客户都推向同一条路;对选择存款路径的家庭,会先按牌照类型、监管记录、证明能力筛出可选银行,再谈金额与期限。
我们有一项常被客户用到的资源:协助用土耳其护照开立香港、迪拜、新加坡等国际账户。身份与资金通道打通之后,存款到期取出不必只能回流到一个方向,资产配置的空间会大很多。
身份批下来之后的维护也在闭环里:存款续期、出租管理、银行开户、材料更新,客户不需要自己在土耳其重新找一圈中介。团队是深圳本地顾问加土耳其当地律师,平均从业经验超过 8 年,遇到账户核验、证明补开这类事,能在当地推进。
如果你正在比较存款入籍与购房入籍,或者已经选好银行但不确定材料是否对齐,可以先把手上的资料做一次预审:护照与家庭关系文件、资金来源与跨境汇款凭证、银行出具的存款证明与对账单、拟选银行的牌照与监管记录。我们会按现行口径逐项核对,把可能触发补件的缺口提前标出来,再定时间表。