
11月4日,土耳其央行(TCMB)公布的当日15:30指标汇率里,美元/里拉买入价49.9360、卖出价50.0260——卖出价第一次站上50这个整数关口(Bülten No: 2026/207)。同一天,欧元/里拉报56.1576/56.2588,英镑/里拉67.1950/67.5454。对正在办土耳其护照、准备走土耳其投资入籍的家庭来说,50不是一个心理数字,而是一道换算题:40万美元的购房门槛、50万美元的存款与基金门槛,按今天的汇率折成里拉,分别是多少?换汇时点又该怎么定?
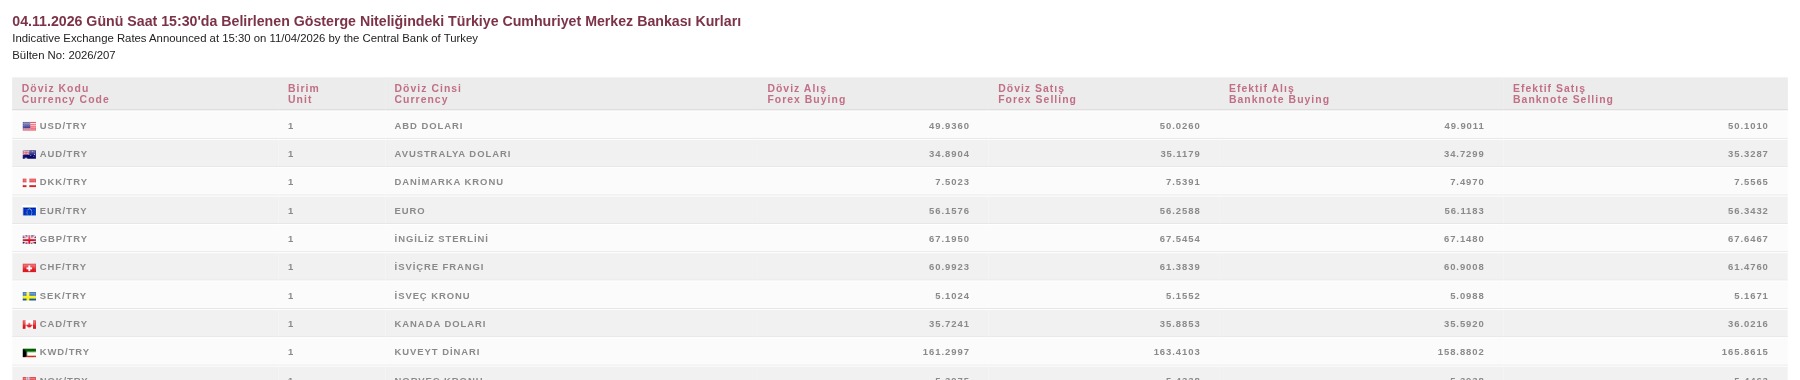
数据来源:Türkiye Cumhuriyet Merkez Bankası(TCMB),2026年11月4日15:30指标汇率,Bülten No: 2026/207
先给结论:里拉走到50,对入籍申请本身没有改变任何门槛——门槛仍是美元计价,购房40万、存款/基金/国债/固定资本50万,这一点到2026年11月没有变化;变化的是你用人民币或美元换里拉、以及用里拉结算房款时,实际付出与到账之间的差额在放大。
50这个关口,在数据上意味着什么
把视线拉长一点看得更清楚。2026年5月,央行归档汇率里美元/里拉的买入价还在45.2951;11月3日的电子政务(e-Devlet)快照是49.8827;11月4日15:30的官方指标汇率已经是49.9360/50.0260。半年时间,里拉对美元贬值约一成,且贬值节奏与通胀回落、降息重启同时发生——10月22日央行把政策利率从37%降到36%,是年内首次降息,10月CPI年同比29.77%、月环比2.58%。
这三个数字要连起来读:通胀仍在近30%的高位,政策利率36%,名义利差巨大,里拉却在继续走弱。说明市场对"降息周期+通胀黏性"的组合仍有疑虑。央行在10月会议声明中明确表示,若通胀前景出现显著且持续恶化,会重新收紧货币政策;同时保留宏观审慎工具。换句话说,里拉短期方向并不确定,但双向波动的幅度不低。
40万美元和50万美元,折成里拉是多少
按11月4日15:30的央行卖出价50.0260计算:40万美元约合2001万里拉;50万美元约合2502万里拉。若按买入价49.9360算,40万美元约合1997万里拉、50万美元约合2497万里拉。买卖价差在4万至5万里拉之间,这正是"用哪个价"的现实差别。
这里有个关键规则必须说清楚:土耳其方面在折算投资金额时,看的不是你合同上写的数字,而是官方确认日的汇率。2026年10月1日起,外币兑换按当日11:00央行买入价折算(此前口径为当日央行有效卖出价/交叉汇率,具体以主管部门当期规定为准)。也就是说:你什么时点汇款、银行什么时候完成结汇、主管部门什么时候认定,三个时间点不同,折算出的里拉金额就不同。
实际影响有多大?以40万美元门槛为例,如果签约时汇率是49.00、认定时是50.03,同样的美元金额折算成里拉会多出约2%;反过来,如果里拉短期反弹,折算出的里拉金额可能低于合同里拉价,反而出现"差一点不够门槛"的情况。这类差额通常靠补足房款或调整估值解决,但会拖长整个流程。
三条路径的汇率敞口,不一样
购房路径的敞口最大。房价以里拉标价、合同以美元或里拉计价、付款分几期、地契登记和估值报告各自有日期,任何一环的汇率变动都会传导到最终认定。尤其是分期付款的期房:签约时按当时汇率折算,交付时按交付时汇率补差,客户容易在"补差"环节被动加钱。
存款路径的敞口是"进"和"出"两次。存入时按当日汇率折算成里拉等值,3年内不能动用,3年后取出时再按当时汇率换回美元——如果里拉继续贬值,美元本金的购买力会被侵蚀。当前政策利率36%,存款名义利率相对可观,但10月CPI年同比29.77%,实际利率并不厚。存款入籍的家庭,本质上是"用汇率风险换身份确定性"。
基金路径介于两者之间:基金以里拉计价,净值随市场与通胀波动,3年持有期内既承担市场风险,也承担汇率风险。相对而言,这条路径更适合本来就打算在土耳其做资产配置的家庭。
换汇时点的三个实操建议
第一,不要在听到"汇率要破50"的当天冲动汇款。先确认三件事:银行是否支持从境外直接汇入并出具外汇购买凭证(DAB);收款账户是开发商账户还是监管账户;汇款用途与购房合同金额是否一致。凭证不齐,后面补起来比汇差更麻烦。
第二,把"折算确认日"写进合同节奏里。合同中约定付款节点时,明确"以主管部门确认日的央行11:00买入价折算",并留出2%至3%的缓冲金额,避免因汇率波动导致认定金额不足门槛。这个条款看起来技术性,实际上是过去两年最常见的争议点之一。
第三,分批汇款优于一次性押注。分2至3笔、按合同节点汇出,既能平滑汇率,也能让资金流水更清晰;每一笔都要有完整的银行回单、兑换凭证和用途说明。资金溯源这条线,越早规范越省事。
辟谣:三个和"汇率破50"一起流传的说法
说法一:"里拉破50,说明土耳其房价按美元算更便宜了,现在抄底最划算。"事实上,土耳其房价的名义涨幅仍在两位数:TCMB 9月房价指数名义年涨22.3%,实际(扣除通胀)下跌5.7%。以美元计价的房价是否便宜,要看具体城市、具体楼盘和议价空间,不能用一个汇率数字概括。更关键的是,40万美元门槛是硬约束,房价跌不跌与你是否达标是两件事。
说法二:"汇率还要继续跌,晚点换更划算。"这是对赌,不是规划。里拉短期方向受通胀、降息节奏、地缘政治多重影响,央行明确保留重新收紧的可能;把身份申请的时间表押在汇率预测上,风险不对称——省下的可能是1%至2%的汇差,赔上的可能是数月流程和一次补件。
说法三:"门槛要涨到75万美元/50万美元,赶紧上车。"截至2026年11月,土耳其投资入籍的法定门槛仍是购房40万美元、其余投资类别50万美元,官方投资办公室(Invest in Türkiye)与NVI公示的口径未变。行业机构提出过提高门槛、缩短家庭随行范围、延长禁售期的建议,但那是行业建议,不是政府政策;任何门槛调整都要以官方公报(Resmî Gazete)刊发的总统令为准。把行业讨论当成既成事实去催单,是不负责任的。
四类踩坑,汇率敏感期更容易踩中
资金溯源。跨境汇款必须"人、钱、合同"三者对得上:汇款人、购房人、合同买方最好是同一主体;若由亲属代付,需要完整的授权与关系证明。多笔拆分、第三方代收、现金补差,都是高风险动作。土耳其内政部2026年8月公布的清查结果显示,6134人的公民身份被撤销,其中5391人因房产估值造假或虚假交易导致投资资格证书被撤销——这条线现在查得很实。
期房风险。汇率波动期买期房,等于同时承担"交付风险"和"汇率风险"。开发商延期交付、项目未取得入住许可、包租承诺无法兑现,都会影响地契登记和3年持有期起算。看期房,先看许可证与工程进度,再谈价格。
年审与持续合规。入籍后的房产要按年缴税、续保险、维护租约;存款要在3年内保持不动、按条件续期;基金要跟踪净值与合规状态。每年都有人在这些常规动作上失分,等到3年期满才发现账户状态不符合要求。
过渡期申请陷阱。2026年土耳其密集调整了多项流程:9月28日起投资证明(TTB)有效期由6个月延长至12个月、估值机构范围放开;10月1日起换汇按当日11:00央行买入价折算。规则切换的窗口期,最容易出现"按旧规则准备、按新规则审核"的错配。听到"新规要截止"就抢跑,往往比按部就班更慢。
汇率这件事,为什么要交给有本地资源的团队
汇率不是知识问题,是执行问题:什么时候汇、汇给谁、用什么凭证、按哪个价折算,每一步都需要和银行、开发商、主管部门对齐。北极星移民做土耳其项目的底盘,是创始人夏竹青先生多次实地考察积累的项目判断,加上深圳本地顾问与土耳其当地律师组成的执行团队,平均从业经验超过8年——不是为了显得资深,而是因为补件、估值复核、账户核验这类事,需要有人能在当地当天跑完。
路径上,我们同时准备购房、基金、银行存款三种入籍方式,按客户的资金结构、风险承受力和回报预期做组合,而不是把所有客户都往购房一条路上推。身份办下来之后,存款续期、出租管理、租金申报、银行开户都在服务闭环内,避免客户在3年持有期里"没人管"。
还有一个常被忽略的环节:身份与资金通道的配合。我们可协助用土耳其护照开立香港、迪拜、新加坡等国际账户,让身份、资产与跨境结算形成闭环;对做跨境业务或有多地资产的家庭,这一步的价值往往高于多买一套房。
50这个数字,明天可能又变。真正决定申请成败的,不是汇率小数点后四位,而是门槛认定、资金凭证、估值报告、禁售注记这些"不能出错"的环节。
如果你正在评估土耳其购房入籍或存款入籍,可以先把手上的材料做一次预审:护照与婚姻/出生证明、资金流水与跨境汇款凭证、拟购房产的估值报告与地契、存款银行的对账单。我们会按现行口径逐项核对,把可能触发补件的缺口提前标出来,再定时间表——比在汇率上赌一个点位更实在。