
11月3日,土耳其统计局(TÜİK)公布10月通胀数据的同时,11月住宅与商铺租金的法定涨幅上限也随之确定:31.23%。这个数字不是房东和租客谈出来的,而是由第6098号《土耳其债务法典》第344条锁定的——以过去12个月消费者价格指数(CPI)的平均涨幅为上限。
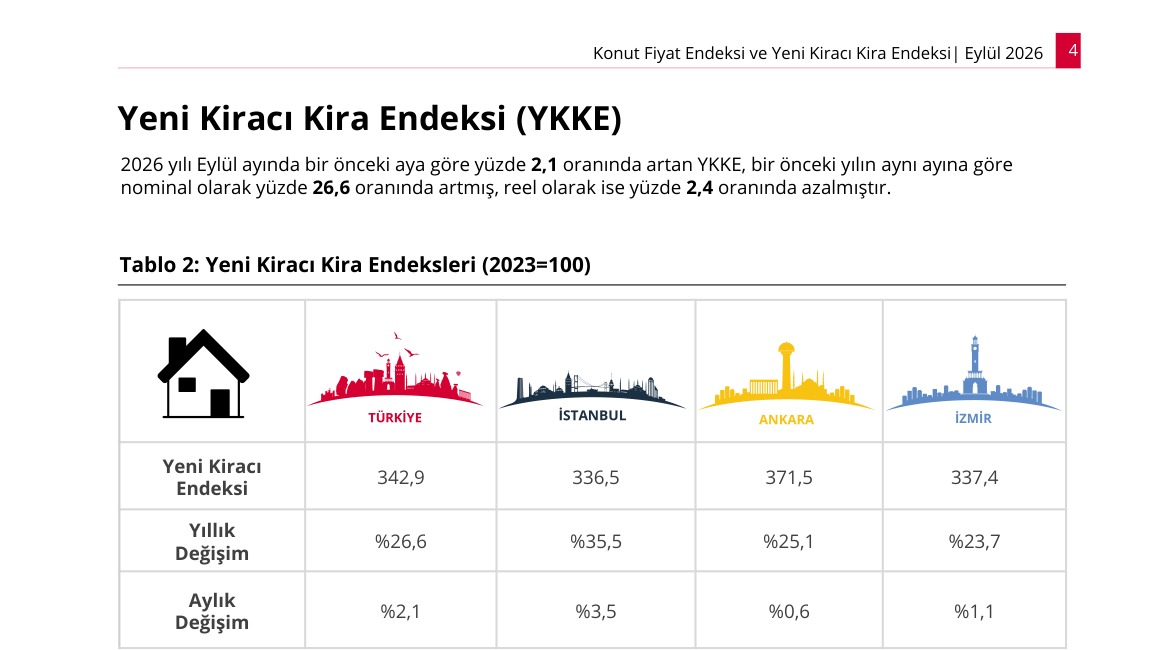
数据来源:Türkiye Cumhuriyet Merkez Bankası(TCMB),《Konut Fiyat Endeksi ve Yeni Kiracı Kira Endeksi》,2026年9月
对已经用土耳其购房入籍拿到身份、把房产交给当地租客的家庭来说,31.23%既是一条收益上限,也是一份租约纪律。很多客户在咨询土耳其护照与土耳其投资入籍时只关心"40万美元能不能过",很少有人问"买了以后每年能收多少、涨租怎么涨、合同怎么续"。这份账算不清,身份拿到了,房子却成了长期的管理负担。
31.23%是怎么来的:12个月平均涨幅,不是当月同比
先把口径讲清楚,这是最容易出错的地方。土耳其租金涨幅上限用的是"过去12个月CPI的平均涨幅",而不是当月的同比涨幅。10月CPI年同比29.77%、月环比2.58%,但折算成12个月平均后,11月的法定上限落在31.23%,10月对应的上限是31.49%。从年初到年尾,这条上限在逐月下行——2026年通胀回落的节奏,被这个数字如实记录了下来。
法律依据是第6098号《土耳其债务法典》(Türk Borçlar Kanunu)第344条:住宅和带家具商铺的租金,在续租时可按生产者价格指数(ÜFE)的12个月平均值调整;若双方未约定,则以CPI的12个月平均值替代。实践中,土耳其官方按月公布这一"kira artış oranı"(租金涨幅比例),房东不能超过,租客也不能被强行要求超过。超过上限的部分,租客有权拒绝支付,已支付的可主张返还。
新租户租金在涨:全国26.6%,伊斯坦布尔35.5%
上限压住了老租约的涨幅,新签租约的价格却是另一套逻辑。土耳其央行9月发布的《房价指数与新租户租金指数》显示:2026年9月新租户租金指数(YKKE)年同比上涨26.6%,月环比2.1%;伊斯坦布尔年涨35.5%,安卡拉25.1%,伊兹密尔23.7%。同一份报告里,全国房价指数9月名义年涨22.3%,实际(扣除通胀后)下跌5.7%。
把这三组数字放在一起,土耳其租赁市场当下的结构就清楚了:新房源的价格仍在快速上行,存量租约被31.23%的上限按住,房东的实际收益取决于"租约处于哪一端"。同城同区的两套房,一套是2023年签下的老租约,一套是今年新签,租金可能相差三成以上。2026年土耳其通胀从年初30%以上逐月回落到10月的29.77%,新租户租金指数却仍维持在26.6%的高位,说明真实租金需求强于账面通胀。
购房入籍后的出租账:名义收益率与真实收益率
40万美元门槛对应的房产,在伊斯坦布尔核心区大约是一套两居或三居;在安塔利亚、梅尔辛、布尔萨等城市,同样的预算能买到更大面积甚至海景房。以伊斯坦布尔为例,一套40万美元的公寓,月租金按当前新租约行情大致在1.2万至1.8万里拉区间(具体取决于区域、楼层、装修与配套),折合美元后年毛收益率大致在4%至6%。
这个数字要再拆两层。第一层是空置与成本:土耳其出租要缴租金所得税(住宅租金可享受逐年公布的"istisna"免征额,超出部分按累进税率申报),还有物业管理费、房屋保险(DASK强制地震险)、维修与中介佣金(通常一个月租金)。第二层是汇率:租金收入是里拉,客户的家庭支出多半是美元或人民币,里拉贬值会直接侵蚀换算后的收益。11月4日央行公布的美元/里拉卖出价已到50.0260,这个位置意味着每一笔里拉租金的美元价值都在被重新计价。
所以谈"土耳其买房出租回报"时,我一律建议客户把三件事分开算:里拉计价的毛租金、扣除税费和空置后的净租金、换算成美元后的实际到手。三组数往往差出一大截,只报第一个数的说法是不负责任的。
租约里的四个实操点:涨租、续约、押金、登记
第一,涨租通知要在续约前书面发出。土耳其实践是租约到期前一个月左右以书面或可举证方式通知租客新租金,超过31.23%的部分无效。第二,续约年限。住宅租约默认一年一续,但很多房东习惯签三年、五年长约;长约里如果只写"按通胀调整",容易被理解为按当月同比而非12个月平均,建议在合同里直接写明"按官方公布的年度租金涨幅上限调整"。第三,押金。土耳其押金通常为1至2个月租金,法律未强制托管,退租时的折旧争议要提前在合同里约定。第四,租客登记。租客需以该地址办理居留登记(ikamet),房东要配合出具租赁合同公证或电子租约,这一步如果处理不规范,会影响后续租客的居留续期,也影响房东的税务申报。
还有一个容易被忽略的点:入籍房产的地契上带有"三年内不得转让"的注记(第5901号国籍法第12条第1款b项的要求)。这意味着3年内房产不能出售,但可以出租。禁售期内的出租不会影响身份,只是出租合同、租金收入申报要留痕,避免在3年期满申请解除注记时,被要求解释房产的实际使用状态。
四类踩坑,租金角度尤其要留意
资金溯源。买房的40万美元必须通过银行跨境汇款,并取得外汇购买凭证(DAB);租金收入是另一条资金线,长期由土耳其本地账户收租、再汇出境外,账户流水要能与租约、报税记录对上。资金来源不清、账户混用,是这个环节最常见的补件原因。
期房风险。很多人被"包租"承诺吸引去买期房:开发商承诺交付后按固定金额返租。这类安排要看清两件事——返租期多长、返租金额是否写进购房合同,以及项目是否已取得入住许可(iskan)。未完工项目在估值和入籍审核中风险更高,交付延期会连带影响3年持有期的起算。
年审与合规维护。土耳其的房产持有不是"买完就完":每年要缴房产税(emlak vergisi,按税值分档,住宅通常0.1%起,具体以市政评估为准)、地震险、物业费;租约到期要续、要报税;入籍满3年后要申请解除禁售注记。这些按年循环的动作,客户本人不在土耳其时,很容易漏。
过渡期申请陷阱。政策口径会调整,比如2026年9月28日起投资证明(TTB)有效期由6个月延长至12个月、估值机构范围放开,2026年10月1日起外币兑换按当日11:00央行买入价折算。听到"新规要来了"就抢签合同、抢付款,往往在旧规则下买进、在新规则下审核,反而更容易被卡在过渡期。规则变化要看官方公报原文,而不是中介的倒计时海报。
已经出租的房子,这个11月该做哪三件事
第一件,核对现租金与上限的差距。把现有月租与同区新租约行情比一比:如果你的租金已经低于新租户水平20%以上,而租约又到了续签节点,按31.23%的上限调整是合理且合法的动作;如果租约还剩一年以上,硬要中途改价反而容易引发争议,甚至被租客投诉到调解机构。
第二件,把续约文件做规范。土耳其住宅租约续签,最好用书面合同并在公证处(noter)确认,注明新租金、调整依据("按官方公布的12个月平均CPI涨幅")和付款方式;租客如需用该地址续居留,房东还要配合出具租约与地契复印件。文件不齐,后面无论是报税还是解除禁售注记,都要回头补。
第三件,把这一年的收支归集清楚。租金收入、物业费、房产税、地震险保费、维修支出,按年归到一个台账里,既方便报税,也方便在3年期满、申请解除地契注记时说明房产的真实使用状态。很多客户是在准备卖房或办续期时,才发现自己根本说不清这套房这几年怎么用的。
为什么这件事需要有人替你盯着:全流程与本地团队
北极星移民做土耳其项目的方式,是把"拿身份"和"持有资产"当成一件事来管。从2013年成立、取得广东省因私出入境移民协会5A级诚信企业认证,到创始人夏竹青先生多次实地考察伊斯坦布尔、安塔利亚的在售项目,我们判断一个盘能不能做,靠的是现场看过的交付记录,而不是宣传册。
在土耳其这条线上,我们同时准备购房、基金、银行存款三种入籍路径,按客户的资金偏好、风险承受力和回报预期配方案;身份批下来之后的出租管理、租约续签、租金申报、存款续期、银行开户,也在服务闭环里。团队的构成是深圳本地的顾问加土耳其当地律师,平均从业经验超过8年,遇到补件、估值复核、地契注记这类问题,能直接对接当地窗口处理,而不是层层转述。
对在意资产配置的家庭,我们还有一个常被用到的资源:协助用土耳其护照开立香港、迪拜、新加坡的国际账户,把身份和资金通道一起打通。加上子公司三只小象国际教育在教育规划上的配合,身份与子女教育两条线可以同一步规划,覆盖第一梯队国际学校的申请节奏。
说回31.23%。这个数字本身不复杂,复杂的是它背后那套"每年都要按时做对"的动作:涨租通知、合同续签、税务申报、保险续保、禁售期管理。房子在土耳其,人不在土耳其,靠远程处理这些事,出错概率不低。
如果你的家庭正在评估土耳其购房入籍,或者已经持有土耳其房产、想重新梳理租约和收益结构,可以先把手上的材料发来做一次预审:地契与估值报告、购房合同与付款凭证、租约与报税记录。我们会按现行口径逐项核对,把可能触发补件的点提前标出来,再决定下一步怎么走。