
把3000万港元存进香港银行就能办身份?北极星移民提醒:把3000万港元存进香港银行,并不意味着已经完成香港投资移民。普通存款余额与计划中的获许存款证是不同概念。对偏好银行产品的家庭,应先核对具体产品、计入上限及购买时点,再讨论如何满足整体投资要求。
银行里有钱,和完成获许投资不同
净资产材料可以反映财力,但投资规定审查需要确认资金已按计划投入获许资产。单凭开户、汇入现金或一份普通定期存款证明,不能直接认定完成新CIES投资。
产品销售人员使用“定存”“银行票据”等简称时,应索取正式文件核对法律性质。发行机构知名、风险评级较低,也不能替代移民计划的产品资格审查。
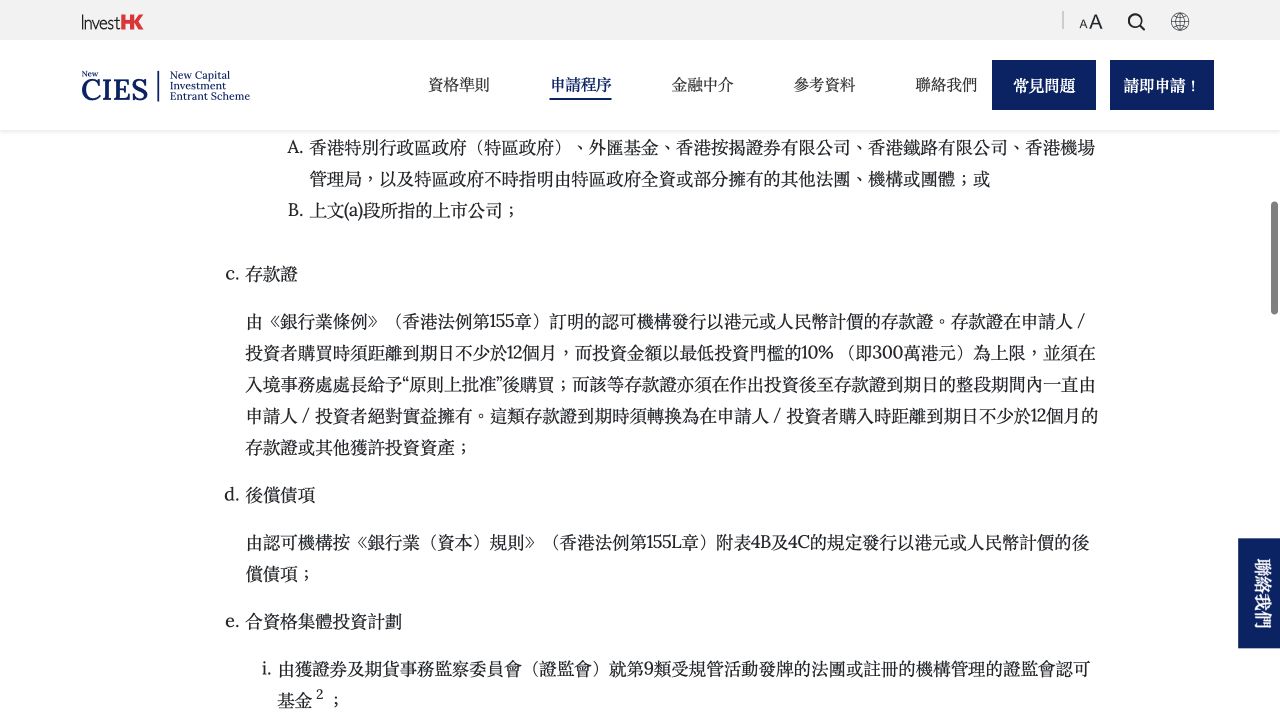
图:新资本投资者入境计划官方网站。
存款证有单独的条件与额度
新CIES官方投资规定列明,相关存款证须由认可机构发行,以港元或人民币计价;购买时距离到期日不少于12个月,投资上限为300万港元,并须在原则上批准后购买。
因此,即使一项存款证本身符合要求,也不能用它包办整笔3000万港元投资。其余获许投资与计划投资组合,仍要按整体安排分别落实。不能把“银行产品符合其中一类”扩大为“全部资金都可这样放”。
购买日期和持有期限,也会影响判断
存款证除了产品条件,还要看是否在适当阶段购入,以及是否按要求持续实益持有。不能将旧账户里早已持有的产品,未经核实就转作移民投资。
建议留存原则上批准文件、账户资料、产品条款、成交确认及持有记录,并将关键日期单独登记。材料应能让会计师及审查部门辨认购买的具体产品、金额、币种和到期日。
到期后不能只看资金已回到账户
官方规定,到期时须按条件转换为符合剩余期限要求的存款证或其他获许投资资产。到期款暂时变成现金,不意味着可随意提取或无限期放置。
办理前可与金融中介确认到期通知、再投资选项及执行安排,给家庭留出比较和核实的时间。下一项产品是否适用,应按当时规则和实际条款判断,不能仅靠自动续作的名称作结论。
以稳健偏好规划,不等于承诺无风险
建议同时比较信用、流动性、币种及持有要求,并在身份投资之外预留生活、教育和企业周转资金。移民资格合规与投资安全性,应分别评估。
北极星移民可在材料预审阶段协助梳理产品资格、购买时点和证据清单,并将到期安排纳入后续周年申报、续签的时间管理。文案团队平均从业经验不少于8年,关注的不只是“买了没有”,还包括材料能否完整反映持续履行情况。
对高净值家庭,香港身份应服务长期生活与资产安排。先明确可投入资金和持续义务,再与具资格的金融专业人士讨论产品选择,能让计划更贴合家庭实际。