
很多高净值客户第一次问香港高才通 A 类,都会先问同一句话:"我账上资产不少,够不够 250 万这一档?"对照入境事务处《高端人才通行证计划指南》ID(C)1026 和高才通官方常见问答(FAQ),答案的关键不在你有多少资产,而在紧接申请前一年,你有没有经完税确认的应课税就业收入或业务收入达到港币 250 万元(或等值外币)。存款、房产净值、理财浮盈、个人炒股收益这些,官方口径里基本不算数。这篇把 A 类收入怎么认定、要交什么凭证、哪些凑数方式会被卡,一次讲清楚。
先说明背景口径:高才通分 A、B、C 三类,A 类不看学历、不看是否百强大学,只看收入,是企业主、高管、高薪专业人士最常用的一条通道。下文所有门槛与材料要求均以入境处现行指南和 FAQ 为准;累计获批数量属于立法会存量口径,本文不与年度流量数据混用。
一、A 类 250 万的官方定义:只认应课税的就业和业务收入
指南第 4(a) 段写得很明确:A 类申请人,指在紧接申请前一年全年收入达港币 250 万元或以上(或等值外币)的人士。脚注 1 进一步定义"全年收入":应课税的就业或业务收入,包括薪金、津贴、股票期权,以及从其拥有的公司所得的利润。关于业务收入还有一条硬约束:一般而言,申请人须在递交申请前的整个评税年度持续持有相关公司股份,才能把从自有公司利润中取得的年度收入计入;由个人投资产生的收入,不会计算在内。
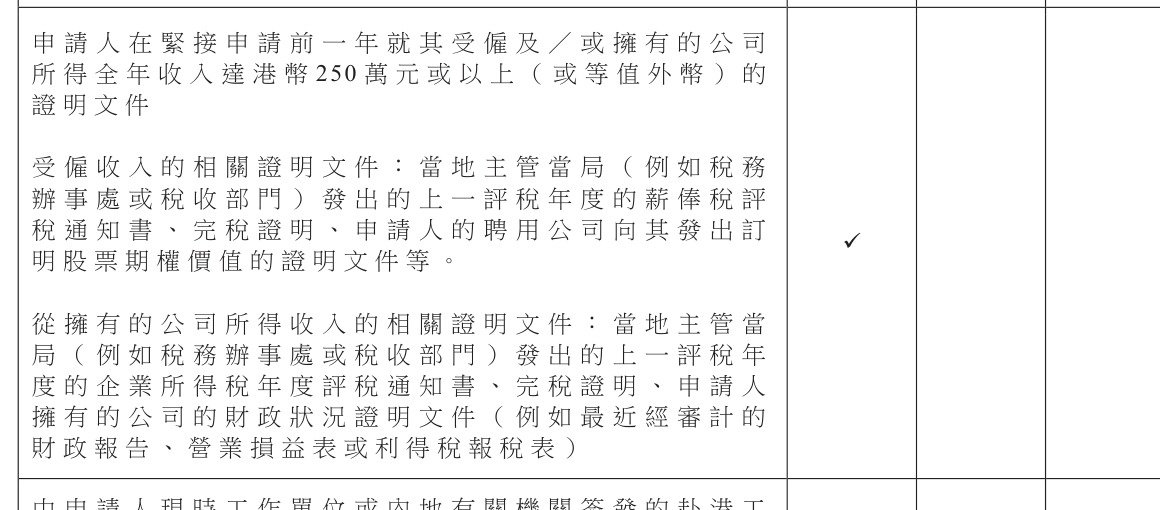
图:入境处《高端人才通行证计划指南》ID(C)1026 第 IX(A) 部 A 类"250 万元全年收入证明文件"清单原文(受雇收入与自有公司收入两条证据链)。最新要求以入境处官网公布为准。
这条定义拆开有三层意思:第一,看的是"收入"而不是"净资产";第二,收入必须是应课税、可被税务文件佐证的;第三,时间口径是"紧接申请前一年"这一完整评税年度,不是申请当月往前推 12 个月随意取数,更不是全年收入里挑几个月高峰拼接。
二、两条证据链:受雇收入怎么证明、自有公司收入怎么证明
1. 受雇人士:薪俸完税加股票期权证明
FAQ 第 Q6 问专门回答"A 类如何证明过去一年收入达到 250 万"。受雇收入对应的证据,是当地主管税务机关(例如税务办事处、税收部门)发出的上一评税年度薪俸税评税通知书、完税证明;如果有股票期权,还要由聘用公司发出订明股票期权价值的证明文件。换句话说,高薪打工人的主线凭证是完税链条:聘用合同、薪酬单、个税完税记录、期权授予与行权文件要能互相对应,金额和年度对得上。
2. 企业主/股东:持续持股、审计财报与企业完税三件套
自有公司(股东、实控人、自雇企业主)取得的收入,证明要求更厚:税务部门发出的上一评税年度企业所得税年度评税通知书、完税证明,加上申请人拥有公司的财政状况证明,例如最近经审计的财政报告、营业损益表或利得税报税表。结合脚注 1 的持股要求,企业主要走通这条线,需要同时满足:
- 收入来自本人实际持有、控制的经营实体,且整个评税年度持续持股,不是临递交前突击买入股份;
- 公司利润到个人收入之间有合规分配路径,审计报告、企业所得税申报与个人完税文件口径一致;
- 经营有真实业务实质、纳税和损益记录,避免"空壳公司只做一份高利润报表"。
这里也是 A 类最容易出问题的资金溯源环节:企业把账上利润做大,并不等于股东个人的应课税收入;分红、董事薪酬、股东借款不同性质的款项,能否计入、按什么凭证计入,需要专业梳理,不能拿公司总营收直接替代个人收入。还需要留意内地税务年度与"紧接申请前一年评税年度"的对应关系,跨年度发放的奖金、分红要按实际纳税所属期归位,不同年度的凭证不要混装在一张收入表里,否则评审时容易被认定口径不清。
三、四个常见"凑数"误区,对照官方口径逐条澄清
1. "我有几百万元存款、几套房,资产够 250 万就能申请 A 类"
不成立。官方认定的是应课税就业或业务收入,个人投资所得不计入。银行存款利息、房租收入、证券与基金投资收益、房产买卖差价、理财产品浮盈,性质上属于资产性、投资性收益,不属于指南脚注 1 认可的就业或业务收入。把房产估值、存款余额当作收入证明递交,方向就错了。
2. "公司一年利润很高,直接按公司利润报 A 类收入就行"
不能直接画等号。公司利润首先是企业层面的应课税所得,要经过合规分配、形成股东个人的薪金、分红或利润分成,并有对应的个人完税或税务文件,才能进入申请人的 250 万口径;审计财报证明的是公司经营状况,是支撑材料,不能单独替代个人收入完税凭证。评税年度中途变更持股比例、临时加仓取得分红的,也不符合"整个评税年度持续持股"的一般要求。
3. "年底让公司多发一笔奖金、凑到 250 万再递申请"
风险很高。A 类看的是紧接申请前一整个评税年度的收入,收入要有连续、真实、可完税的支撑;临时一次性派发、缺乏历史薪酬结构对应、又拿不出完税记录的金额,很难被采信。资金溯源上,突然大额入账、来源不清、无法对应纳税义务的款项,反而会引发补件甚至拒批。稳妥做法是提前一个完整评税年度规划收入结构和完税节奏,而不是临递交前补数字。
4. "收入是人民币、美元等外币,随便按汇率折成港币报上去"
口径要统一。FAQ 第 Q7 说明,网上申请系统支持港币外加 17 种主要外币(包括人民币、美元、英镑、日元、加元、澳元、新加坡元、欧元等),选定币种后由系统自动折算为港币;若收入不属于这 17 种币种,申请人可先自行折算为港币或指定外币,再上传证明文件接受审核。无论哪种方式,申报币种金额都要和完税、审计凭证一致,不能为凑线而选择性采用高汇率或合并不同年度、不同性质的收入。
四、容易被忽略的两条线:过渡期资格与首签之后
1. 过渡期陷阱:6 个月内已持其他人才签或受养签,转 A 类另有条件
指南第 5 段提醒:如果申请人在提交申请时,或提交前六个月内,已经通过任何一项人才入境计划获准留港(无论以主申请人还是受养人身份),那么除了符合第 4 段的入境资格,还须同时符合延长逗留期限的资格——即在香港已受聘并有稳定收入,或已在香港开办/参与业务。换言之,这类在港转换身份的客户,不能只拿一份内地收入报告就照搬初次 A 类逻辑,还要补上香港本地受雇或业务的证据;指南第 7 段同时说明,A 类一般首次获准逗留 36 个月、B/C 类 24 个月,但"初次逗留安排"不适用于第 5 段所述人士。这是典型的过渡期申请陷阱,递交前必须先核对自己当前身份状态。
2. 首签只是起点:A 类 36 个月到期仍要续签实质
A 类首签 36 个月、不受其他逗留条件限制,不等于一劳永逸。续签阶段入境处会看申请人是否在港有稳定受雇收入,或有已开办/参与的业务在实质经营,相关支薪、纳税、强积金、营业和审计材料要按年度留痕。首签获批后若长期离港、无本地收入与业务,续签时会比较被动;这也是为什么高才规划要把"申请—首签安置—续签证据—长期通常居住"连成一条线,而不是只盯递交那一步。
对收入处于 250 万门槛附近、或以企业主身份规划 A 类的家庭,北极星移民会先做一轮资质自评:把受雇薪酬、津贴、期权与自有公司的持股结构、审计和完税材料分开核对,判断哪些收入可计入、缺口差多少、需要几个评税年度补齐,并提示在港转换身份时的续签资格叠加要求;材料正式递交前做交叉核验与预审,减少因凭证口径不一致被要求补件的风险。个案能否获批仍由入境处按实际文件审核决定。