
香港优才(优秀人才入境计划)综合计分制12项准则里,准则⑩「紧接申请前一年全年收入达100万港元或以上」是很多高薪人士最想走的一条捷径,也是补件和被质疑最集中的一项。官方口径并不复杂:看主申个人完整年度收入,且要用税务或公司财报类文件证明;但实操中最常见的问题是把工资流水当税单、把公司营业额当个人收入、把家庭存款当全年所得,材料一递就被要求补充。
北极星移民处理优才申请时,通常先把收入证据按受雇、股权激励、企业主三条线拆开核对,再决定这项准则能不能成立。下面以入境事务处优才FAQ(最近修订2026年10月14日版)问16、问17原文为准,把100万收入准则的计算口径、认可证明、币种换算和高频踩坑点讲清楚。
一、先钉死准则⑩的四个口径:时间、对象、金额、性质
综合计分制准则⑩的官方表述是:申请人在紧接申请前一年,全年收入是否达港币100万元或以上(或等值外币)。对照这句话,有四个口径必须先对齐:
- 时间口径:紧接申请前的完整一课税年度,不是近6个月、不是近12个月任意滚动统计;跳槽、间断年份尤其要核对连续年度的完税记录。
- 对象口径:主申请人个人全年收入,不能把配偶收入、家庭经营进账、父母资助合并到主申名下凑数。
- 金额口径:100万港元或等值外币,是收入金额线,不是家庭净资产线、不是存款余额线。
- 性质口径:官方证明类型围绕个人受雇所得、股权激励和自有公司营业财务展开;准则⑪的公司全年盈利500万港元是另一项准则,两套材料不能互相替代。
此外还要区分基本资格里的财政要求:问1要求证明能独力负担本人及受养人居港生活住宿、不依赖公共援助,这一项看的是家庭在港生活保障能力(通常结合银行存款、资产证明);它和准则⑩的全年100万收入是两套独立材料,准备时分别建档,不要用一笔资金同时说明两个用途。
二、官方认可的三类收入证明(问16原文拆解)
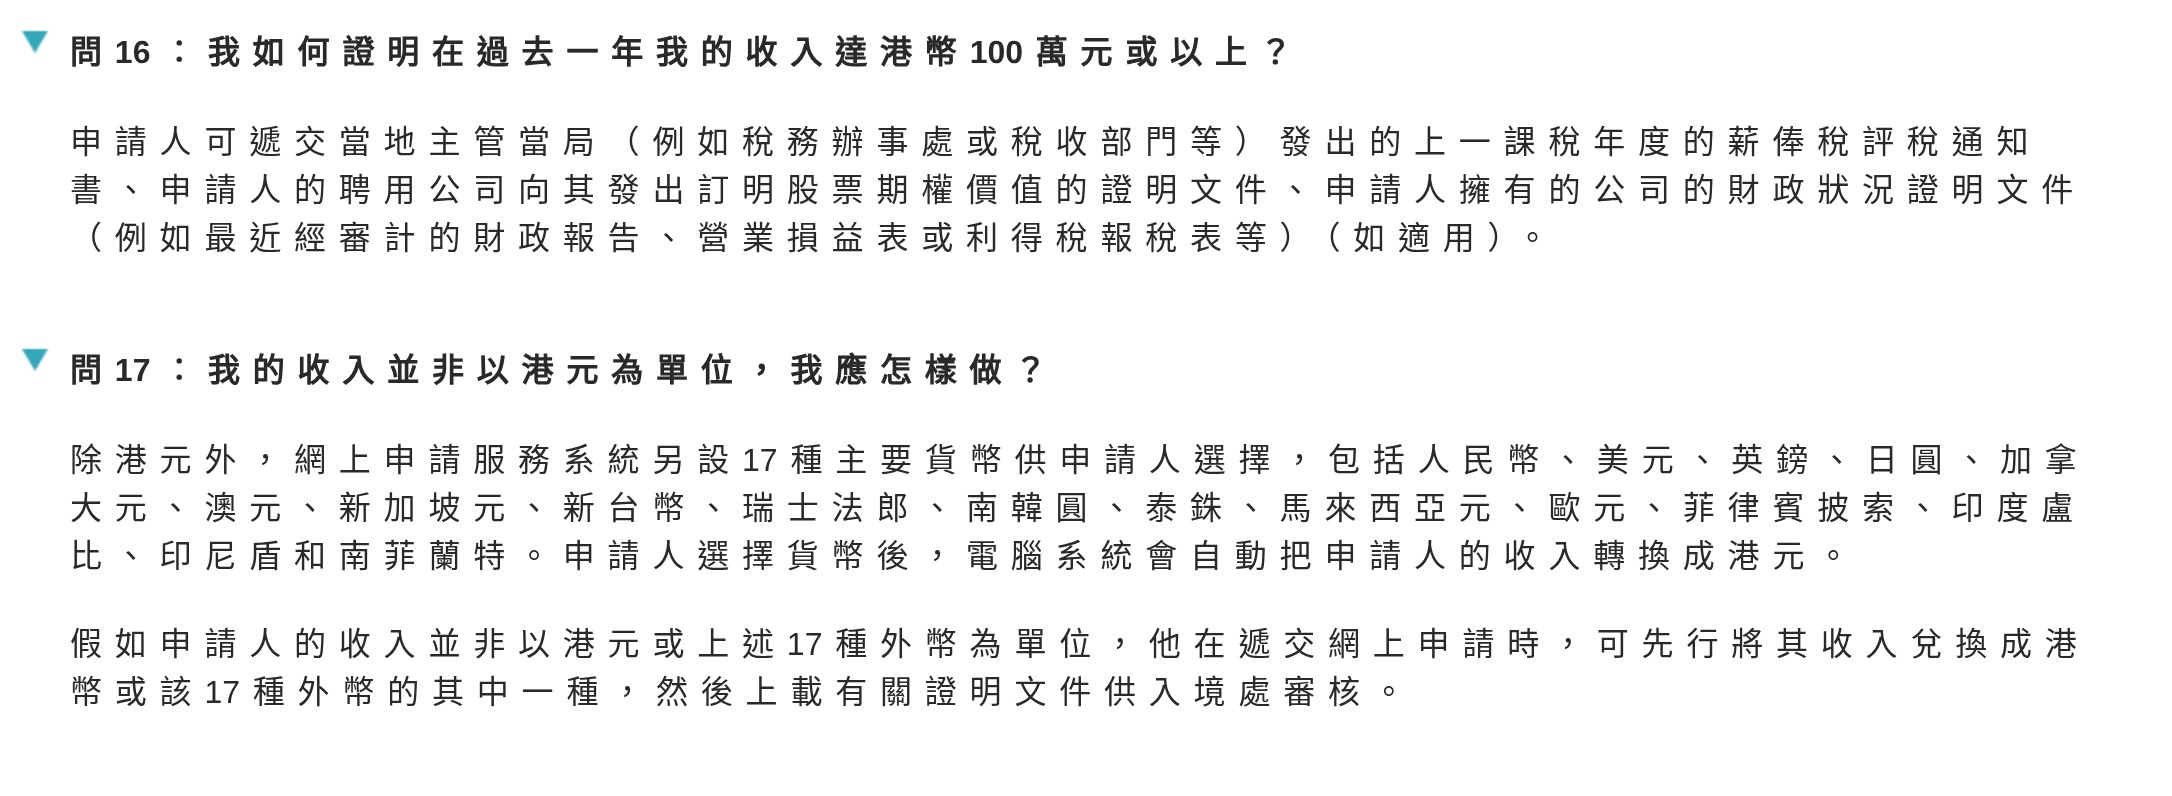
资料来源:香港入境事务处优秀人才入境计划常见问题 問16、問17(页面最近修订2026年10月14日)。
FAQ问16列明,申请人可递交的收入证明包括三类,分别对应不同身份的申请人。
1. 受雇人士:上一课税年度薪俸税评税通知书
第一类是当地主管当局(例如税务办事处或税收部门等)发出的上一课税年度薪俸税评税通知书。这是受雇申请人最稳妥的主线文件:税单上的应评税收入口径由税务机关出具,稳定性高于自列工资表和银行流水。内地申请人对应的通常是个人所得税完税证明、纳税记录;在海外工作者则取当地税务机关对应年度的税单。工资流水、收入证明只能作为辅助材料,不能替代税单。
2. 股权激励:聘用公司出具载明期权价值的证明文件
第二类是聘用公司向申请人发出、订明股票期权价值的证明文件。这类文件要写清楚期权数量、授予或归属安排、价值计算口径和出具日期;仅有期权账户截图、未行权的持仓明细,无法直接证明已实现的年度收入。期权当年是否行权、是否产生实际税负,应与税务记录交叉对应,价值证明与税单互相印证时证据链才完整。
3. 企业主:自有公司经审计财报、损益表或利得税报税表
第三类是申请人拥有公司的财政状况证明文件,例如最近经审计的财政报告、营业损益表或利得税报税表(如适用)。企业主个人通过公司取得的报酬、分红和薪酬,要和公司财务报表、税务申报表衔接得上;只有银行收款流水或对账单,缺少审计报表和税务文件时,通常会被要求补充。这一类主要服务于准则⑩的个人收入证明;准则⑪公司全年盈利500万港元另有完整口径(见前文企业主专题),不要把两套报表混用。
三、哪些钱容易被误以为算数,实际要单独论证
1. 基本工资之外的奖金、津贴、报销
年终奖、绩效奖金只有纳入当年应税收入、并在税单中体现,才适合作为100万收入的组成部分;报销款、差旅补贴、未申报的现金津贴属于费用补偿性质,不能计入个人收入。准备时按税单口径重新汇总,不要把offer上的总包数字直接当作完税收入。
2. 公司分红与个人工资要分开列示
企业主从公司取得的工资、奖金按受雇收入走税单口径;税后分红对应公司盈利和个人股息税务记录。两者都要保留申报依据,不能用公司对公账户流水总额直接代表个人全年收入。
3. 租金、理财、副业等被动收入不宜单独主张
官方列举的证明类型集中在税单、期权证明和公司财报三类;房租、股息、基金理财等被动收入若没有纳入规范完税文件,单独作为准则⑩依据的被退回概率较高。如有此类收入,应先核对当地税务申报记录,再判断能否并入年度完税口径,不宜自行折算累加。
4. 配偶收入与家庭存款不能合并
准则⑩考核主申个人全年收入;配偶工资、家庭联名账户余额、房产估值都不能折算成主申收入。家庭资金证明服务于基本资格财政要求,两条线分开整理,反而更容易让审批人看清结构。
四、非港元收入:17种币种与换算规则(问17)
FAQ问17明确,除港元外,网上申请服务系统另设17种主要货币供选择,包括人民币、美元、英镑、日圆、加拿大元、澳元、新加坡元、新台币、瑞士法郎、南韩圜、泰铢、马来西亚元、欧元、菲律宾披索、印度卢比、印尼盾和南非兰特。申请人选定货币后,电脑系统会自动把收入转换成港元;如果收入既不是港元也不在这17种外币内,递交时应先把收入兑换成港元或上述17种外币之一,再上载证明文件供入境处审核。
实操上有三点要注意:一是系统自动换算,申请人不要自行套一个市场汇率把数字凑到100万港元,币种选择和完税文件币种保持一致;二是完税证明上的金额年度、币种与填报项一一对应,跨境奖金、外派补贴涉及两种货币时,分别留好发放记录;三是若曾将外币收入结汇为人民币或港元用于生活,保留换汇与到账凭证,便于和税务记录对上时间线。
五、五个材料踩坑点:递交前逐项核对
- 坑一:税单年度选错。要求上一课税年度完整记录,年中离职、跨界跳槽导致当年收入不足时,不要硬凑不完整年度,可退而用其他准则组合达到6项递交门槛。
- 坑二:只有流水没有税单。银行流水、工资条显示到账金额,但无法证明税务口径;境外工作者若当地报税凭证不全,应尽早向雇主和税务机关申请补开证明。
- 坑三:企业主两套准则混装。准则⑩看个人100万年收入,准则⑪看公司前一年全年盈利500万港元且有法律财政控制权;个人薪酬、分红、公司利润表分列,证据越清楚越不容易在补件阶段互相拉扯。
- 坑四:临期冲收入。准则⑩是完整年度口径,年末临时奖金、一次性合同款能否计入要看税务归属年度,无法在递交前短期包装;长期薪酬结构与税务规划应提前一年以上布局。
- 坑五:资金来源链条断裂。除收入证明外,基本资格财政材料里的大额存款要能说明来源(历年工资结余、分红、资产处置、合法赠与),现金大额转入、解释不清来源的资金需要额外补充说明。
六、四个高频误区澄清
"家庭资产过千万,就够准则⑩的100万。"资产存量和全年收入是两个概念;房产、存款、投资持仓对应财政证明或资产规划,不能直接等同年度收入。
"公司账户流水过百万,等于个人收入过百万。"公司流水包含经营收支、货款和往来款,不等于个人应税收入;必须落到个人税单、期权证明或经审计的个人/公司财报口径。
"自由职业、灵活就业没有税单也能用收入证明代替。"官方证明以税务文件和公司财政文件为主;自由职业者应先核对申报纳税记录、审计或合同结算凭证,材料不齐时优先考虑其他准则组合,避免以弱项硬递。
"收入差一点,按当前汇率折算就能过线。"换算由系统按所选币种处理,且看的是完税年度金额;汇率波动不会把不达标的年度收入变成达标,更不能作为补件材料的临时解释。
准则⑩表面只是一个收入数字,背后是税单、期权文件、公司财报和币种口径的组合证据。依托13年以上香港人才签证服务积累与20,000+家庭办理经验,北极星移民在材料阶段会按受雇、股权激励、企业主三条线分别做收入预审:先确认适用哪一类证明、税单年度是否完整、期权文件要素是否齐备,再核对币种选择与换汇凭证;企业主客户同步区分准则⑩与准则⑪两套清单,避免报表混用。资质自评和材料证据链梳理完成后,再结合12项准则整体判断递交时点,获批后的薪俸税申报、强积金与受雇留痕也会按续签要求提前规划,减少首签到期前临时补件的压力。