
香港投资移民的3000万,真不是"随便买点什么都行"。新CIES官方《计划规则》第5.1到5.3条把范围写得很死:至少2700万只能落在六类获许金融资产和两类香港房地产里,另外300万必须投进指定的CIES投资组合。买错类别,钱再多也不计入;买对类别但超了子上限,超出部分同样白放。
一、先把3000万拆成两个口袋
第5.1条:最少投资2700万港元于获许金融资产及/或第5.2条的房地产。第5.3条另规定,每名申请人须把300万港元投入CIES投资组合(CIES IP),由香港投资管理有限公司(HKIC)设立并监督,设有锁定期;官方写明不保证保本、不保证派息,提取时间还取决于市场流动性与基金经理变现进度。
两个口袋不能互相顶替:300万不能用多买股票替代,2700万也不能靠多放房产凑。
二、六类获许金融资产,逐条对着规则看
规则第1.19条把"获许金融资产"定义为第5.1(a)至(f)条所列资产,共六类。
(a) 股票:港交所上市,以港币或人民币交易
规则原文是"在SEHK上市、并以HKD或RMB交易的公司的股份"。两个限定同时成立才算:上市地在香港,交易币种是港币或人民币。美股、A股、新加坡上市的股票都不在范围内。
(b) 债务证券:一条看上市地,一条看发行主体
第一条路:在SEHK上市、以HKD或RMB交易的债务证券,明确包括中国财政部和内地各级地方政府在香港发行的债务工具。
第二条路:以HKD或RMB计价,包括定息、浮息工具和可换股债券,但发行人或全额担保人须为香港特区政府、外汇基金、香港按揭证券有限公司、港铁公司、香港机场管理局,或政府不时指定的其他政府全资/部分拥有机构;或者是5.1(a)条所述上市公司。普通企业发的美元债、非上市主体发的债,都不在这条路上。
可换股债券若行使换股权转成股票,之后按"股票"类别对待。
(c) 存款证:10%上限,还要"先批后买"
存款证须由《银行业条例》(Cap. 155)定义的认可机构发行、以HKD或RMB计价,买入时剩余期限不少于12个月;计入上限是最低投资门槛的10%,即300万港元。
两条时间要求更关键:必须在入境处发出原则上批准之后买入;到期后须换成剩余期限不少于12个月的存款证或其他获许投资资产,不能到期放着不管。买入时点不对或到期忘了续接,审查时直接不算。
(d) 次级债:看《银行业(资本)规则》的合格工具
次级债须以HKD或RMB计价、由认可机构发行,并符合《银行业(资本)规则》(Cap. 155L)附表4B和4C。零售端少见,认购前须让中介确认是否合格。
(e) 合资格集体投资计划:四个子类,管理人资质是硬门槛
规则列了四种:
- 证监会认可的基金(单位信托及互惠基金),须由持第9类受规管活动牌照的法团或注册机构管理;
- 证监会认可的房地产投资信托基金(REIT),同样须第9类持牌或注册机构管理;
- 证监会认可的投资相连寿险计划(ILAS),须由获准经营《保险业条例》(Cap. 41)附表1第2部所指C类业务的保险人发行;
- 根据《证券及期货条例》(Cap. 571)注册的开放式基金型公司(OFC),须由第9类持牌或注册机构管理。
共同点是"证监会认可"或"依条例注册",加上管理人持牌。不是这四类,历史业绩再漂亮也不计入。
(f) 私人有限合伙基金:须按Cap. 637注册,与私人OFC合计封顶1000万
只有根据《有限合伙基金条例》(Cap. 637)注册的LPF,其所有权权益才算获许资产。规则另设合并上限:第5.1(f)条的私人LPF与第5.1(e)(iv)条的私人OFC,投资金额合计不得超过1000万港元。
要分清"私人"和"公募":受这条1000万上限约束的是未获证监会认可、仅向专业投资者等豁免对象发售的私人架构;证监会认可的公募基金不受此合并上限限制,但仍须满足(e)条资质。
三、房地产:额度、套数与成交价三条线
第5.2条规定,计入最低投资门槛的房地产总额上限1500万港元,其中住宅上限1000万港元。这是"计入上限",不是"必须买满";超出部分不能替代金融资产。
非住宅:套数不限,但不含土地
非住宅指香港的商业和/或工业物业,包括楼花,覆盖办公室、商业场所、零售场所和工厂;明确排除土地,以及部分作住宅用途的多用途物业。套数没有限制。
住宅:单套成交价不低于3000万
住宅(包括楼花和部分作住宅用途的多用途物业)须落在单一物业,成交价不低于3000万港元。门槛按交易完成日期适用:2025年9月17日或之后完成的,适用3000万门槛与新额度;在此之前完成的,住宅须在2024年10月16日或之后完成、单套成交价不低于5000万港元,合计上限仍为1000万港元。
按揭只计净权益,车位有条件可算非住宅
可用物业抵押做按揭或再融资,但只有申请人实际出资部分的净权益计入,并受相应额度约束。商业楼宇内用于出租的车位,在符合《印花税条例》(Cap. 117)第29A条"非住宅物业"定义的前提下,可按非住宅计算。
规则还排除非法占用土地,以及船只、船屋、拖车、房车、违建、阁楼等。
四、哪些钱和资产明确不算
以下均来自规则与官方FAQ原文。
- 交易费用:买入、卖出、变现产生的费用、收费、佣金、印花税、税项、征费及其他开支,一律不计入承诺投资。
- 应计利息:债务证券、存款证、次级债按"数量/面额×单位买入价"计算投资额,应计利息不计入。
- 汇兑损益:汇率变动产生的收益或损失都不计入;汇兑收益视为资本增益,须继续圈护,汇兑损失不需补足。
- 非指定账户买入的金融资产:官方已明确,2026年11月1日或之后提交净资产审查的个案,经非指定账户买入的金融资产不再视为符合投资规定,从非指定账户转入指定账户也不被接受。
- 存量资产:计划推出前已持有的资产,不能直接计入门槛。
- 范围外资产:境外房产、非港交所上市股票、非证监会认可或非依条例注册的基金架构,都不算。
顺便澄清两个流传很广的说法。"3000万存银行就行"——不对,存款证最多计300万,其余必须落在获许金融资产或房地产。"买套豪宅就够了"——也不对,住宅计入上限1000万,另外至少1700万还得靠金融资产,再加300万组合。
五、四类高频踩坑
坑1:资金溯源没做在6个月里
净资产审查看的是提出申请前连续6个月整段期间、一直绝对实益拥有的3000万净资产。临时归集资金、股权与完税链条接不上,都会卡住。会计师履行规定文件的签发日与申请提交日相隔不得超过14个公历日,这份文件的时间窗也要算进排期。
坑2:产品"看起来像"但资质不符
投连险不等于合格ILAS,要看保险人是否有C类业务资格;基金要看是否证监会认可、管理人是否持第9类牌照;OFC和LPF要看是否依条例注册。私人LPF与私人OFC还有合计1000万上限,配置时容易超。
坑3:年审与交易留痕断档
申请人须每12个月向新CIES办公室声明一次自己是指定账户资产的绝对实益拥有人;金融中介须在正式批准首个周年后14个工作日内、及此后每个周年后14个工作日内书面申报组合与市值。房地产的所有权、法定业权或按揭有变化,须在7个工作日内书面通知。换仓、卖房再买都要保留完整交易文件,按"全额再投"原则操作。
坑4:把原则批准当正式批准
原则上批准不等于正式居留批准。存款证必须在原则批准之后买入;投资完成后的180天窗口、文件有效期与排期要提前对齐。先获批、再投资,节奏反了后面每一步都被动。
六、北极星移民的建议
做这类结构,先把一张"3000万结构表"算清楚比什么都重要:2700万里多少走股票债券、多少走基金、存款证留不留那300万额度、房产放住宅还是非住宅、私人LPF与私人OFC合计有没有超1000万,剩下300万组合怎么排进现金流。表定下来再找产品和账户,才不会返工。
北极星移民2013年成立、至今13年,服务家庭20000+,是广东省因私出入境移民协会5A级诚信企业、美国IIUSA正式会员,业务覆盖11个国家及地区。CIES项目上我们通常先做两件事:按规则第5.1至5.3条逐项核对产品与金额的合资格性,把不合规配置提前剔掉;把指定账户路径、香港执业会计师与合资格金融中介对接、净资产审查到正式批准的时间表一次排好,减少补件。
审批由新CIES办公室与入境处依法作出,中介服务不能替代主管机关审批,我们不对获批结果作保证。能做的是把资格自评、材料预审和配置结构做扎实。
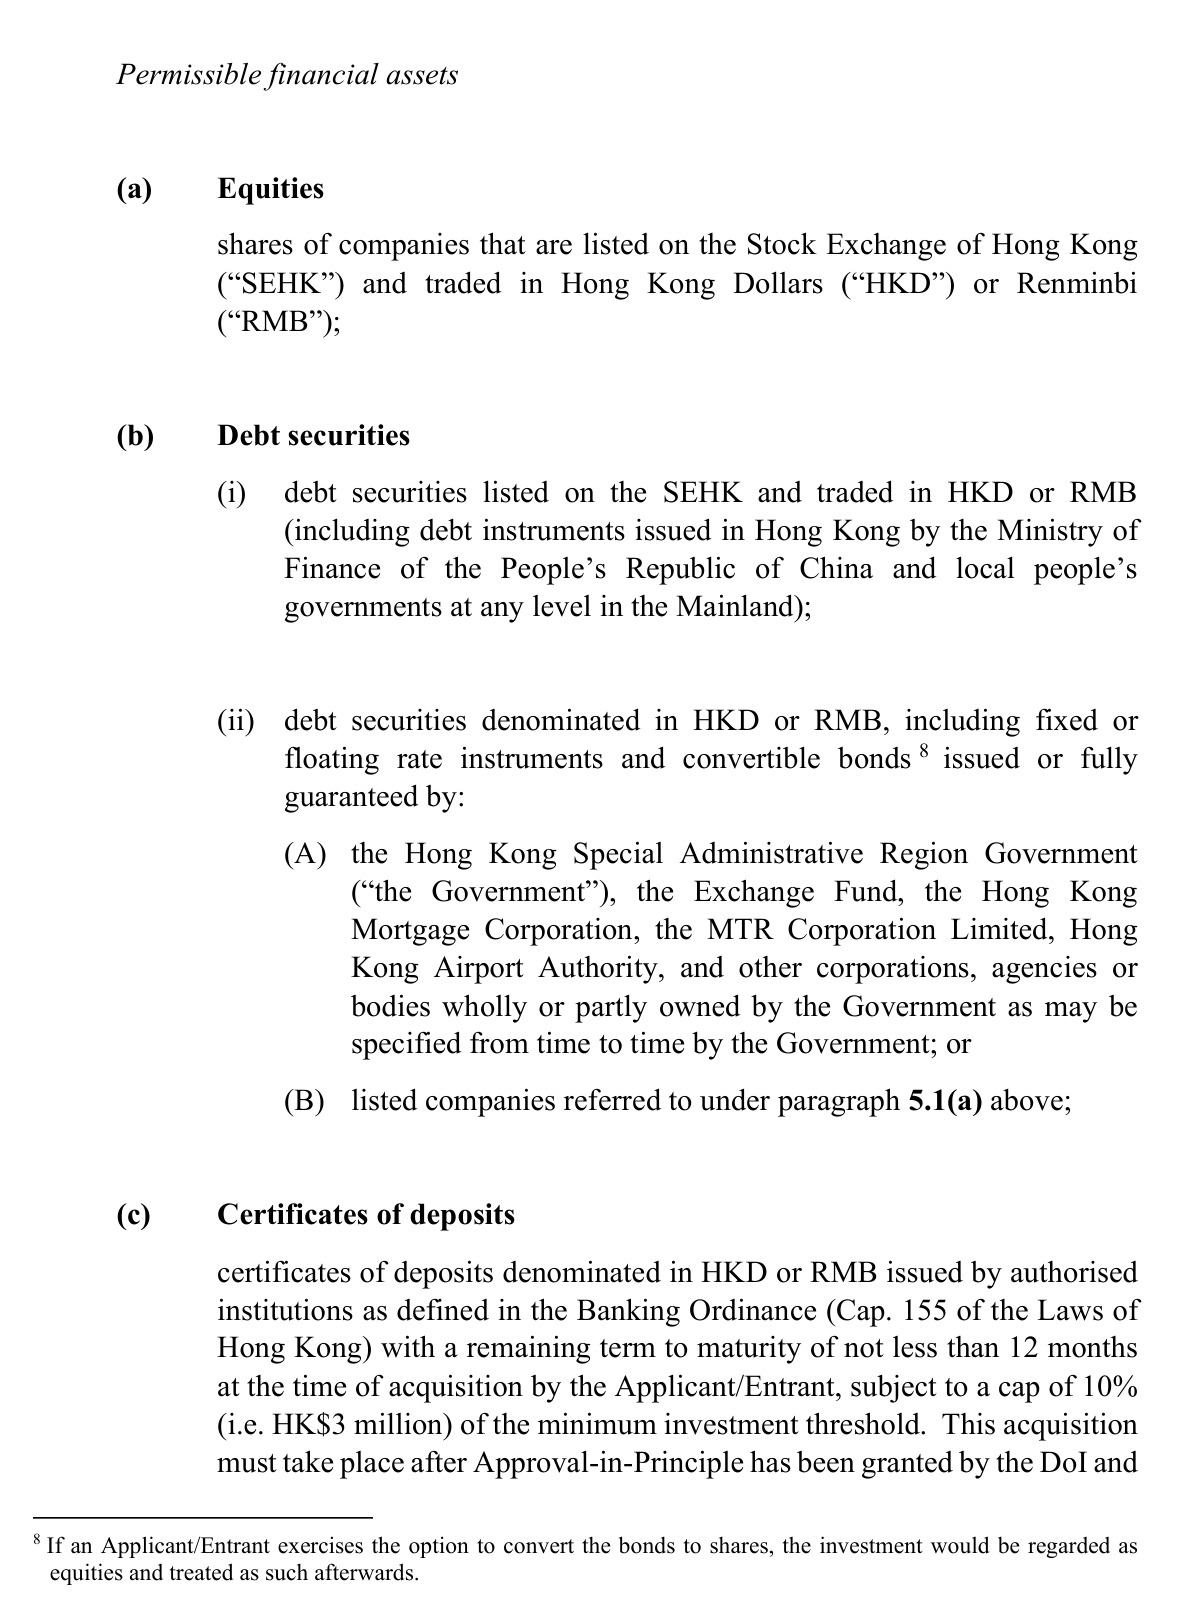
规则原文来源:香港投资推广署新资本投资者入境计划办公室《Rules for the New Capital Investment Entrant Scheme》第5.1条(Permissible financial assets,第20页)