
香港投资移民(新资本投资者入境计划,新CIES)迎来一条必须在提交申请前就搞懂的新规:自2026年11月1日起,新提交净资产审查申请的个案,可计入承诺投资的金融资产必须通过"指定账户"交易,先在非指定账户买入再转入指定账户的做法将不再被接受。
北极星移民的建议很直接:还在观望的高净值客户,账户路径现在就要开始规划,不要等净资产审查递上去才发现前期交易全都不合规。
一、官方公告原文:11月1日起,指定账户是硬门槛
香港投资推广署新资本投资者入境计划办公室(New CIES Office)已在官网首页发布置顶公告,原文如下(英文为权威版本):
"For all applications for Net Asset Assessment submitted on or after 1 November 2026, financial assets acquired through the non-designated account(s) will not be considered as meeting the Investment Requirements under Assessment on Investment Requirements. In other words, transfer of financial assets from non-designated account(s) to designated account(s) will no longer be accepted. The financial assets which can be counted towards the Applicant's committed investment must be transacted through the designated account(s)."
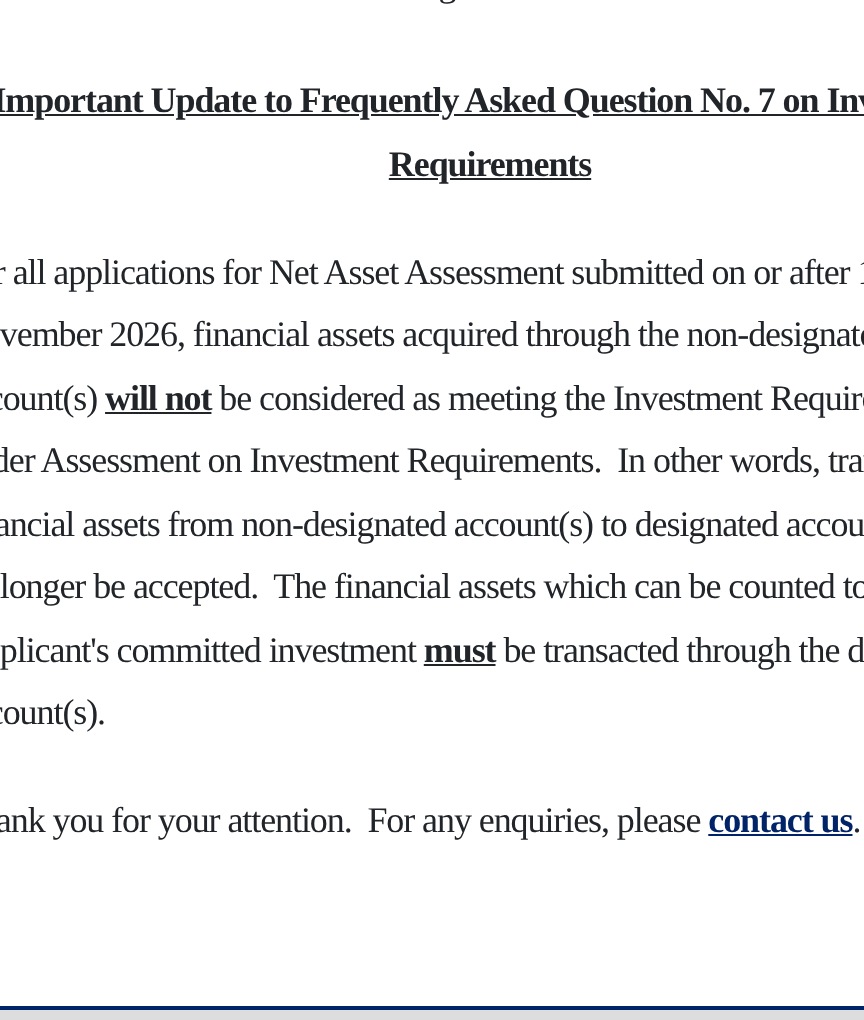
公告原文截图来源:新资本投资者入境计划办公室官网置顶公告
翻译成大白话就是三层意思:第一,2026年11月1日或以后递交净资产审查申请的个案,非指定账户里买来的金融资产,投资规定审查时不计入投资要求;第二,以前那种"先在自己账户里买好,再转进指定账户"的操作,以后不认了;第三,能计入申请人承诺投资的金融资产,必须通过指定账户完成交易。
至于"指定账户"的具体认定细则——比如账户开在哪里、由哪类金融机构提供、是否需要提前向办公室申报——官方公告本身没有展开,账户类型与申报路径应以新资本投资者入境计划办公室最新指引为准。这一点我们不替官方加码,也不建议客户拿道听途说的口径去操作。
二、这条新规到底卡住了谁:按时间点对号入座
很多客户看到公告第一反应是"跟我没关系,我还没申请"。恰恰相反,这条新规对三种人影响不同,越早的环节越容易踩雷。
1. 还没递交净资产审查申请的人(影响最大)
按公告口径,11月1日或以后提交净资产审查申请的个案直接适用新规。如果你已经用自有账户买好了股票、基金等金融资产,指望递交后转入指定账户来凑3000万港元投资额,这条路从11月1日起走不通。正确的姿势是:投资动作本身就要发生在指定账户体系内,交易留痕、估值对账、会计师核验全部基于这一套账户完成。
2. 已递交净资产审查、尚未完成投资的人
这类客户要立刻复核自己前期的资产交易路径:买入动作发生在哪个账户、后续计划用什么账户完成承诺投资。官方公告未对过渡期内已递交个案的衔接细则作逐条说明,若前期交易涉及非指定账户,建议在新规生效前向专业机构和新CIES办公室书面确认处理口径,不要赌"没人查"。
3. 已正式获批、进入投资管理期的客户
已获批客户关注点不在这条公告本身,而在后续投资管理规定审查(Assessment on Investment Requirements)时,账户与交易留痕能否与申报一致。周年申报、估值报告、转换交易记录都要经得起追溯——这本来就是我们反复提醒的续签材料维护问题,新规只是把账户口径又收紧了。
三、辟谣:这三句话别再信了
谣言一:"账户随便转仓,只要最终金额达标就行。"这是最典型也最危险的误读。官方公告已明确,非指定账户取得的金融资产不纳入投资要求,且非指定账户向指定账户的转移不再被接受。金额达标只是必要条件,"通过指定账户交易"才是合规前提。先买后转、跨账户凑数这类操作,11月1日之后递交的个案风险极高。
谣言二:"净资产审查过了,后面投资就没人管了。"净资产审查(Net Asset Assessment)和投资规定审查(Assessment on Investment Requirements)是前后两个独立审查环节:前者看你申请前连续6个月是否绝对实益拥有3000万港元以上净资产,后者看你是否真实完成了至少3000万港元的合资格投资(至少2700万获许金融资产/合资格房地产+300万指定投资组合,指定组合强制)。账户交易路径不对,第二关照样过不去。
谣言三:"3000万存银行定期就能过,账户性质无所谓。"存款类资产能否计入、以什么形式计入,要看获许金融资产的官方清单与指定账户规则;更常见的问题是,有人用非指定账户里的存量金融资产"平移"凑数,这在11月1日后递交的个案里属于公告明令不接受的路径。
四、四个高频踩坑点,提交前逐一核对
坑1:资金溯源链条断在"6个月"上
净资产审查要求申请前连续6个月一直绝对实益拥有不少于3000万港元净资产。所谓"一直拥有",意味着你要能拿出贯穿6个月的持有证据:银行流水、对账单、完税凭证、股权与跨境资产权属链条。指定账户新规落地后,账户归属与交易记录又增加了一条硬性证据线。文件签发与申请提交还有一道14个公历日的时效——香港执业会计师出具的履行规定文件,签发日与递交日之间不能超期,材料准备必须掐着点走。
坑2:不合规投资资产和"楼花式"资产
房地产投资有明确上限:可计入投资额的房地产总额不超过1500万港元,其中住宅不超过1000万港元;单套成交价门槛按交易完成日期适用对应规则,期房、未完成交易的物业在完成交易前不算投资。同时,计划推出前已持有的存量资产不能直接计入门槛。新规之后,非指定账户的存量金融资产连"平移"的路都堵上了,资产组合必须按"账户路径+资产类别+金额上限"三个维度一次核对。
坑3:周年申报与续签材料维护拖到最后
投资管理规定审查要在延期申请前、且不早于现有逗留期限届满前3个月提出。很多客户平时不看账户,临到续签才找交易记录、估值报告,结果账户交易路径不合规、留痕不完整,补件成本极高。指定账户新规下,交易转换文件、估值依据、账户对账单都要作为常备材料持续归档。
坑4:过渡期申请节奏错位
新CIES是"先获批、后投资"的节奏:原则上批准(Approval-in-Principle)不等于正式批准,访客逗留安排一般不超过180天,你要在这个窗口内完成承诺投资并通过投资规定审查,才进入正式批准、一般先获准逗留不超过24个月,之后延期一般不超过3年、逐次申请。正在从高才通/优才转投新CIES的客户还要先核对身份资格:仍为中国籍且无外国永久居留身份的内地居民,通常不能直接以新CIES申请,须先取得外国永居或核对其他合资格身份,避免两头落空、出现身份空档。
五、北极星移民的实操建议
围绕这条新规,我们给准备申请或正在流程中的客户三条建议:第一,先核资格、再规划资金——国籍/永居身份优先排查,身份链条没理清前不急着动钱;第二,账户路径一次核对——指定账户认定、获许资产类别、2700万+300万的组合结构、房地产上限,在启动投资前一次性确认,而不是边买边改;第三,全流程节奏交给专业团队——净资产审查、原则上批准、投资审查、正式批准四个环节环环相扣,会计师14日时效、180天投资窗口、续签前3个月审查窗口都需要精确倒排。
北极星移民2013年成立,深耕移民行业13年,服务家庭20000+,获批率96.67%+,是广东省因私出入境移民协会5A级诚信企业。我们在新CIES服务上坚持先核资格再规划资金,协助梳理多元复杂资产、股权与跨境资产认定,对接香港执业会计师和合资格金融中介,材料交叉核验预审以降低补件风险,并覆盖获批后周年申报、续签证据链与永居/无条件逗留双路径规划。需要的话,可以先做一次资质自评和材料预审,把账户路径和投资结构在新规生效前定下来。