
北极星移民的判断:EB-5 预留类别在 11 月签证公告里仍是 Current,但这扇无排期窗口正在被全球申请人争抢——IIUSA 基于 USCIS 季度统计的数据显示,FY2026 前三季度印度投资者递件 1,977 份,首次略超中国的 1,970 份。无排期从来不等于没有竞争,窗口越往后,审理积压、配额争夺、费用与投资额上调三重压力越近,符合条件就该尽早落位。
一、数据摊开:印度 1,977 份,中国 1,970 份
先把事实摆上桌。IIUSA 在 2026 年 9 月 10 日发布的 I-526E 季度分析(数据来源为 USCIS FY2026 第三季度统计)里,有几个数字值得反复看:
指标 | 数值 |
FY2026 第三季度 EB-5 收件 | 1,665 份(I-526E 1,599 + I-526 66) |
RIA 生效以来累计投资者申请 | 近 20,000 份 |
FY2026 前三季度募集资金 | 约 41.8 亿美元 |
印度投资者申请(Q1-Q3) | 1,977 份 |
中国投资者申请(Q1-Q3) | 1,970 份 |
Q3 I-526E 审理 | 904 份(687 批准 / 217 拒),批准率 76% |
I-526E 待审库存(2026-06-30) | 11,192 份,同比 +25% |
数据来源:IIUSA《I-526E Data Analysis for Q3 FY2026》,原始数据来自 USCIS 季度统计(2026-09-10 发布)
IIUSA 的原话是两国"几乎并列"(virtually tied)。差距只有 7 份,但趋势很清楚:印度市场在持续放量,中国不再是唯一的主力买家。更有意思的是项目偏好——中国和印度投资人继续扎堆乡村项目,而台湾、韩国、越南的投资人更多选择高失业地区(HUA)项目。
二、印度人为什么突然涌进 EB-5?
答案在职业移民的排期表里。2026 年 11 月签证公告显示,印度 EB-2 的最终行动日停在 2013 年 11 月 1 日,EB-3 停在 2014 年 1 月 22 日——对印度出生的技术移民来说,这是十几年量级的等待。而 EB-5 预留类别(乡村、高失业、基建)在同一份公告里全部是 Current。
一边是十几年,一边是"无名额截止日"。对孟买、班加罗尔的高净值家庭,这道算术题不需要算太久。IIUSA 的数据也印证:FY2026 印度市场对 HUA 项目的需求在上升,说明这批新入场的印度投资人不再只盯乡村,开始分散配置。
这对中国申请人意味着一件事:EB-5 的配额竞争已经全球化,不再是"中国人内部排队"。
三、USCIS 自己算的账:年收件要从 1.1 万冲到 1.66 万
如果说 IIUSA 的数据是"已经发生的事",联邦公报里的预测则是"官方预期会发生的事"。2026 年 9 月 30 日发布的 EB-5 费规(91 FR 61940)写明:
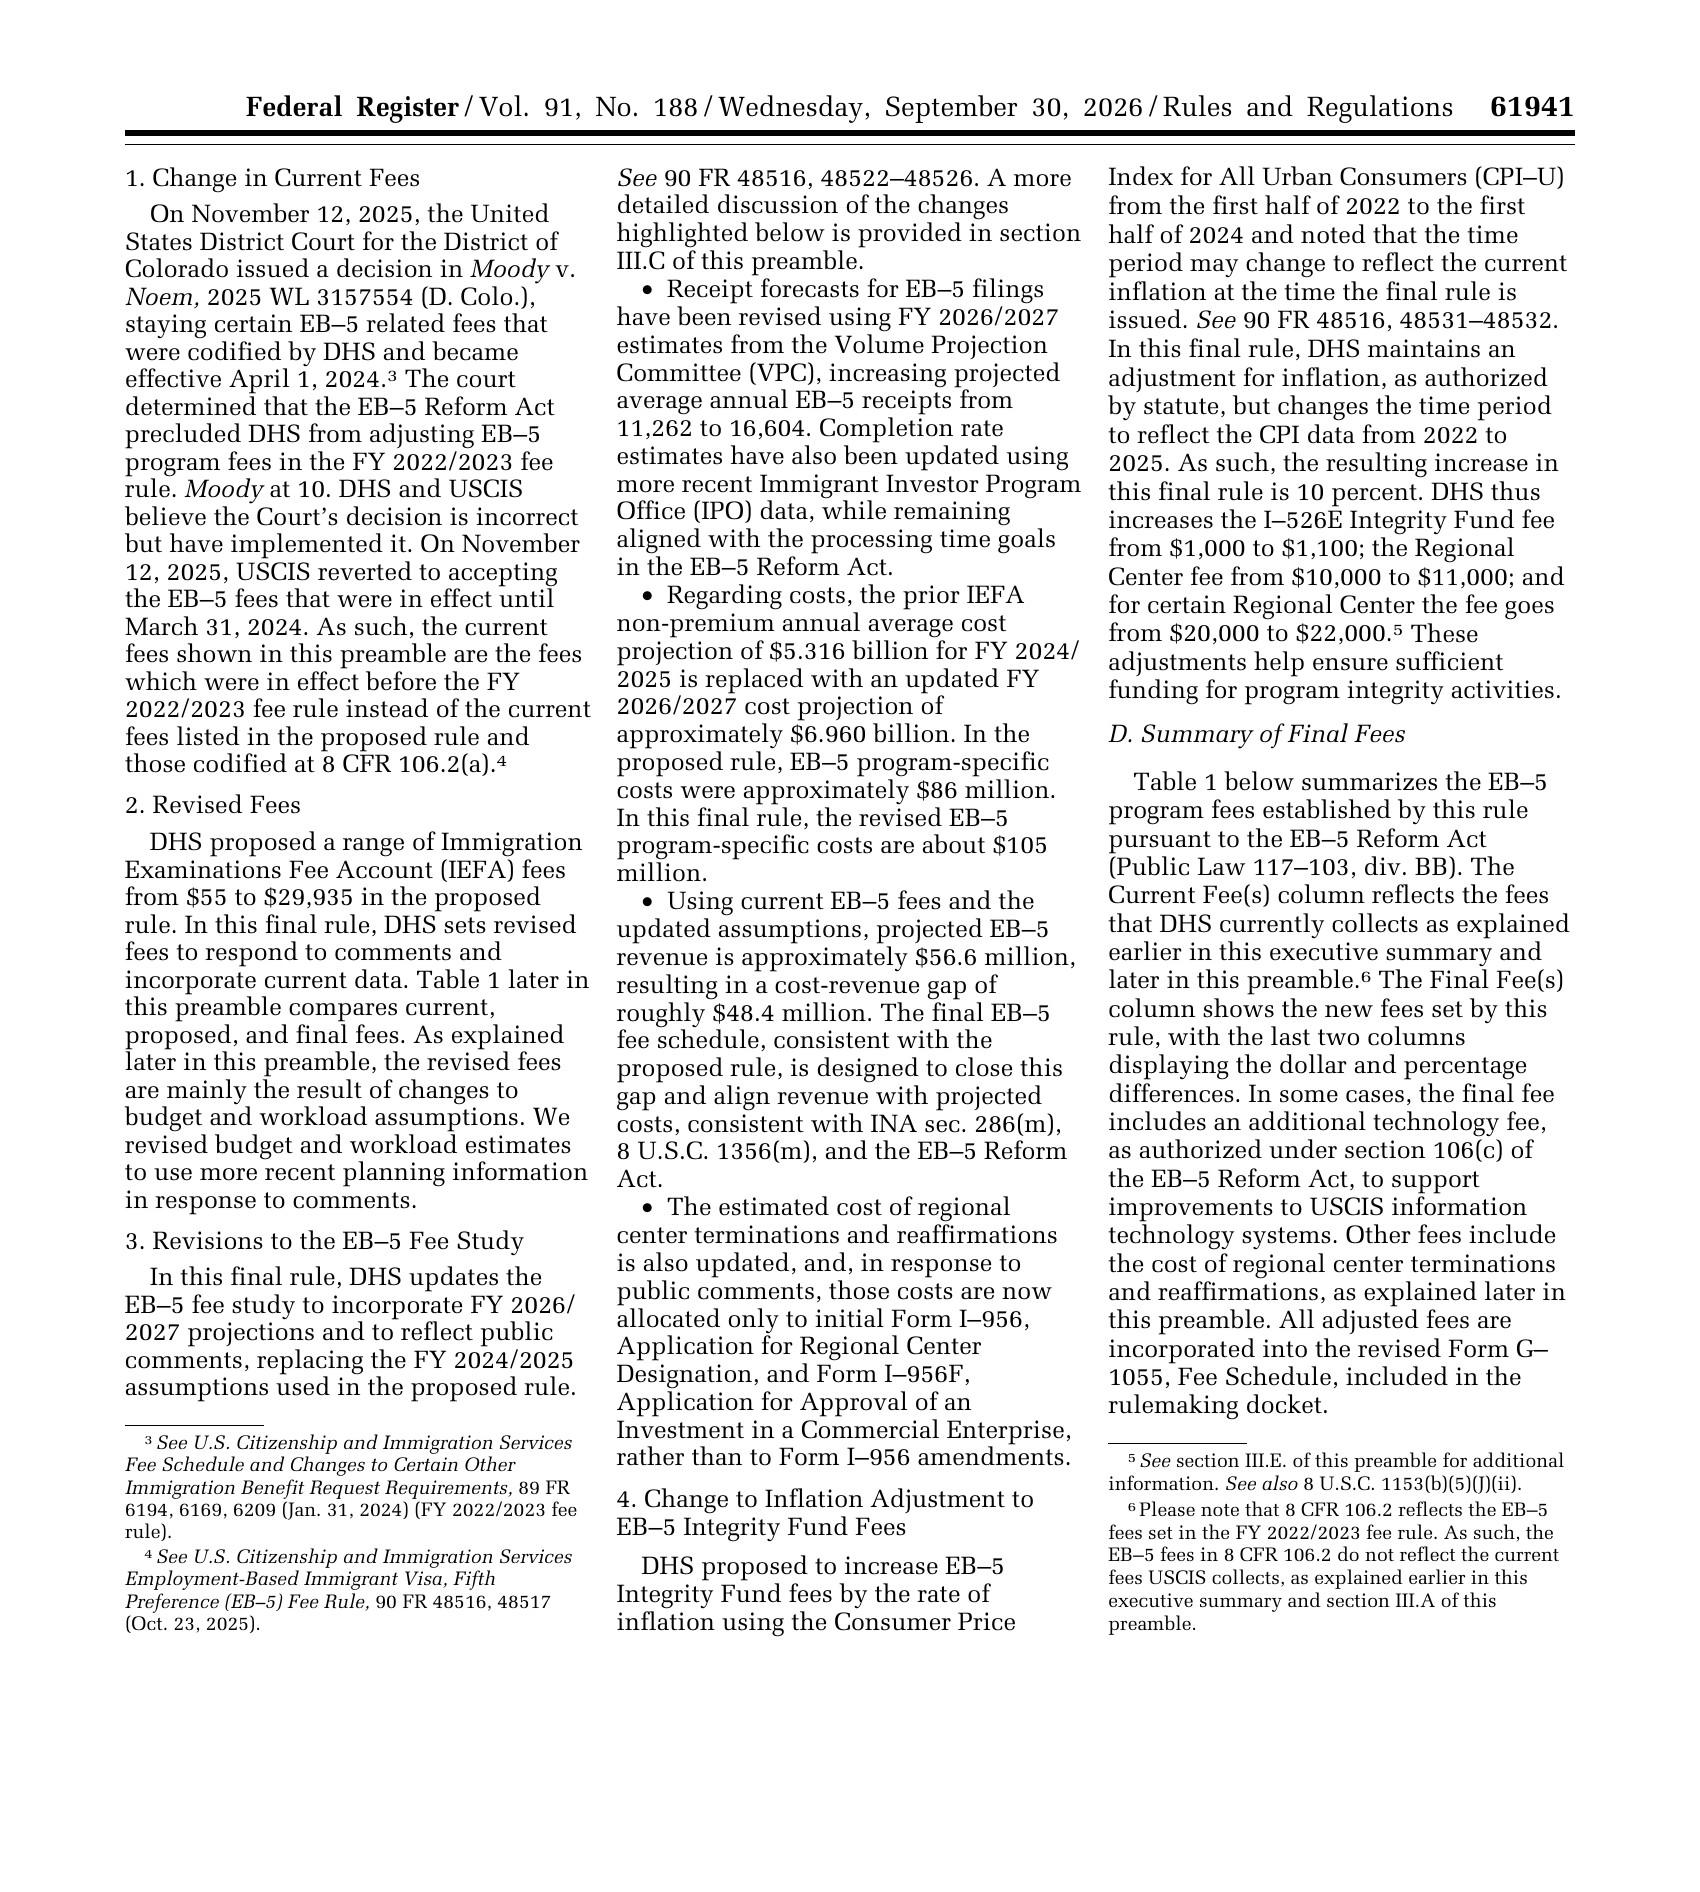
数据来源:Federal Register Vol. 91, No. 188(2026-09-30),91 FR 61940,第 61941 页;USCIS Volume Projection Committee FY2026/2027 预测
原文表述是:USCIS 用 2026、2027 财年的量级预测更新了收件模型,把 EB-5 年均收件预测从 11,262 份上调到 16,604 份,涨幅接近 47.5%;行业解读进一步指出,其中约 8,500 份是 I-526E。同一份费规还披露了另一组账目:EB-5 项目年成本约 1.05 亿美元,按现行收费年收入约 5,660 万美元,缺口约 4,840 万美元——这正是 11 月 30 日起 I-526E 涨到 7,850 美元、加 1,100 美元诚信基金后合计 8,950 美元的直接原因。
把两组数字放在一起看,逻辑就顺了:官方自己预计未来每年有 1.66 万份申请涌进来,而审理产能和签证配额并没有同比例扩容。积压怎么走,不用猜——截至 2026 年 6 月 30 日,I-526E 待审已经到 11,192 份,同比涨了 25%。
四、无排期窗口还能开多久?盯三个指标
先说结论:官方暂未明确预留类别的排期时间表,USCIS 与国务院都没有给出"何时会出现截止日"的官方预测。能做的是盯住三个可验证的指标。
指标一:签证公告里预留三类是否还是 C。2026 年 11 月公告中,乡村、高失业、基建三类预留签证对全球申请人仍显示 Current;非预留类别里,中国停在 2016 年 12 月 1 日,印度停在 2023 年 12 月 1 日(IIUSA 10 月 23 日解读,原文见国务院 Visa Bulletin)。只要预留池仍是 C,双递交(I-526E 与 I-485 同时递交)的窗口就还在。
指标二:I-526E 待审库存的增速。排期本质是"需求÷配额"的函数。库存 11,192 份、同比 +25%,而预留类别每年配额有限——乡村占 EB-5 年度名额 20%、高失业 10%、基建 2%(RIA 规定)。需求端在加速,配额端是固定的,这个剪刀差是排期的前兆。
指标三:中印两国是否同时逼近 7% 国别上限。EB-5 签证受 INA § 202(a)(2)(8 U.S.C. § 1152(a)(2))每国 7% 上限约束。过去中国一家独大时,配额压力集中在一国;现在印度追平,两国同时放量,同一池子的国别额度会更早被顶到天花板。
三个指标没有一个是"官方宣布排期"的替代品,但它们比任何预测都可靠——因为它们每月都在更新,看得见。
五、辟谣三条
说法一:"预留类别无排期,等于几个月就能拿绿卡。"
不对。签证公告的 Current 只表示"该类别当月没有签证截止日",不代表 I-526E 审理、背景调查、面签或身份调整会同步加速。I-526E 待审 1.1 万份、Q3 批准率 76%,审理节奏摆在那里。无排期解决的是"名额",不是"速度"。
说法二:"印度人一多,中国申请人就没名额了。"
数据不支持这个说法。FY2026 前三季度中国递件 1,970 份,与印度几乎持平,中国仍是全球最大的 EB-5 市场之一;7% 国别上限意味着各国在同一个池子里各算各的额度,不是零和抢夺。真正要关注的是总需求上涨对整体窗口的挤压,而不是"被谁挤掉"。
说法三:"11 月 30 日涨价后,审批会变快。"
官方没有这样承诺。91 FR 61940 只说新费用有助于实现《EB-5 改革法案》设定的审理时间目标,DHS 并未把处理时限写入法规正文;行业内也有律师直言,2024 年那次涨费并没有带来可感知的提速(属行业观察,非官方结论)。更现实的判断是:钱解决的是 USCIS 的成本缺口,不解决排队本身。
六、踩坑清单与 Q&A
坑一:只看"无排期",不看项目 I-956F 状态。投资人自己的 I-526E 能递,前提是项目方的 I-956F 已获批或至少已递交。项目没走完这一关,你抢到的只是"递件日期",不是审理顺位。
坑二:为赶窗口仓促递件,材料带病。11 月 30 日费规、2027 年 1 月投资额调整,两个节点挤在一起,最容易出现"先递后补"的操作。EB-5 要求递件时即处于积极投资状态且材料完整,带病递件换来的是 RFE,时间反而被拖进更贵的区间。
坑三:忽视区域中心年审记录。I-956G 年审是否按时、审计是否配合,直接反映区域中心的合规底色。选项目先查这一项,比看宣传册有效得多。
坑四:把期房项目的就业预测当既成事实。建筑类就业模型依赖实际资金支出进度,项目没开工,就业就没有落地。窗口期抢的是时间,不是项目成熟度。
Q:中国出生,现在递预留类别真的没有排期?
A:按 2026 年 11 月签证公告,乡村、高失业、基建三类对全球(含中国)均为 Current。但这是"当月状态",不是长期承诺,下一份公告随时可能变化。
Q:乡村和高失业怎么选?
A:先看配额池大小——乡村占 20%、HUA 占 10%,乡村池子更大;再看项目本身的就业模型、抵押物与退出路径。配额是概率,项目质量是底线,两者不能倒过来选。
Q:11 月 30 日前递件能省多少?
A:区域中心投资人从 4,675 美元(I-526E 3,675 + 诚信基金 1,000)变为 8,950 美元(7,850 + 1,100),差 4,275 美元;I-829 阶段另有 3,750→5,000 美元的变化。前提是 11 月 29 日前完成邮戳。
北极星移民是美国 IIUSA 协会会员,长期跟踪 USCIS 的审案口径与季度数据;美国松州区域中心官方认证合作伙伴,独立尽调团队实地考察过 60 余个项目,只与年审合规、履约透明的头部区域中心合作。窗口期里最值钱的动作不是抢递件,而是先把资金来源和项目底稿过一遍预审——把补件风险留在递件之前解决,这才是"无排期"真正能兑现的部分。