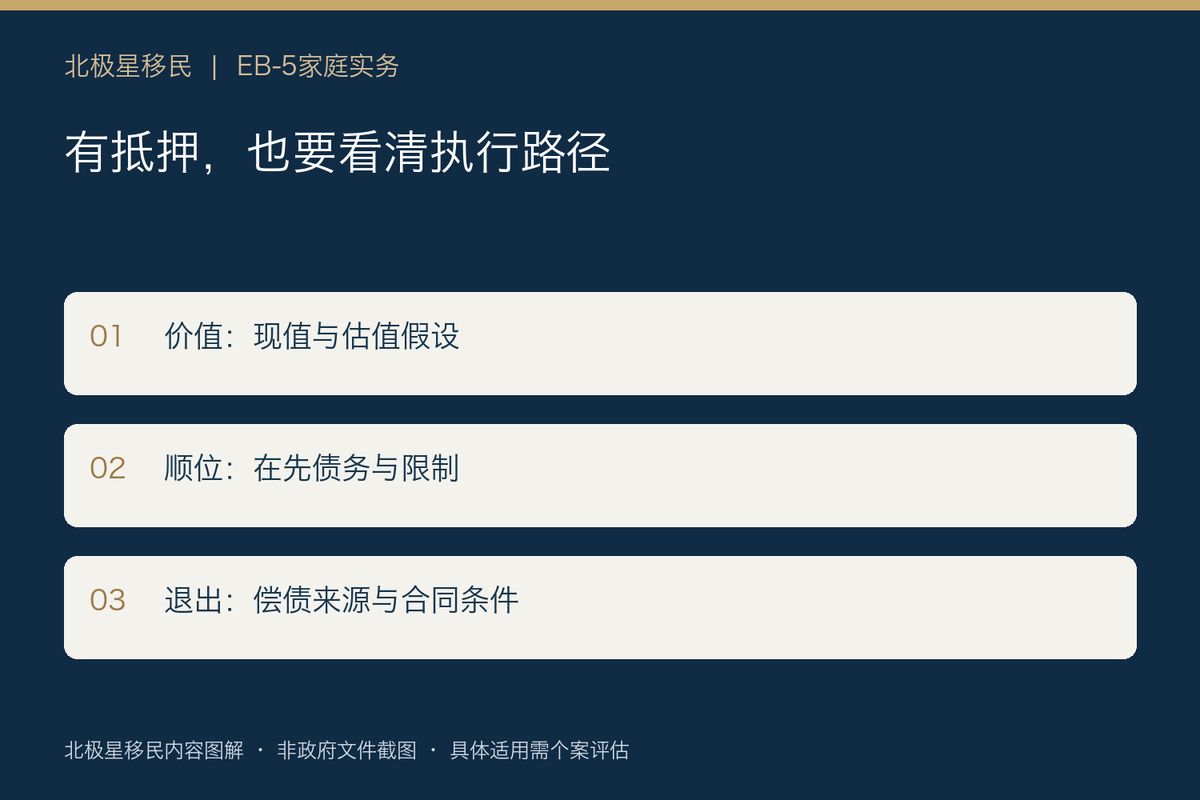
北极星移民的建议是:看到“有抵押”,先追问抵押给谁、排第几、覆盖哪笔债务,以及出险后谁有权执行。对以身份为主要目的的家庭,回款同样需要认真评估;不能因为项目用于EB-5,就省略商业投资应有的风险审查。
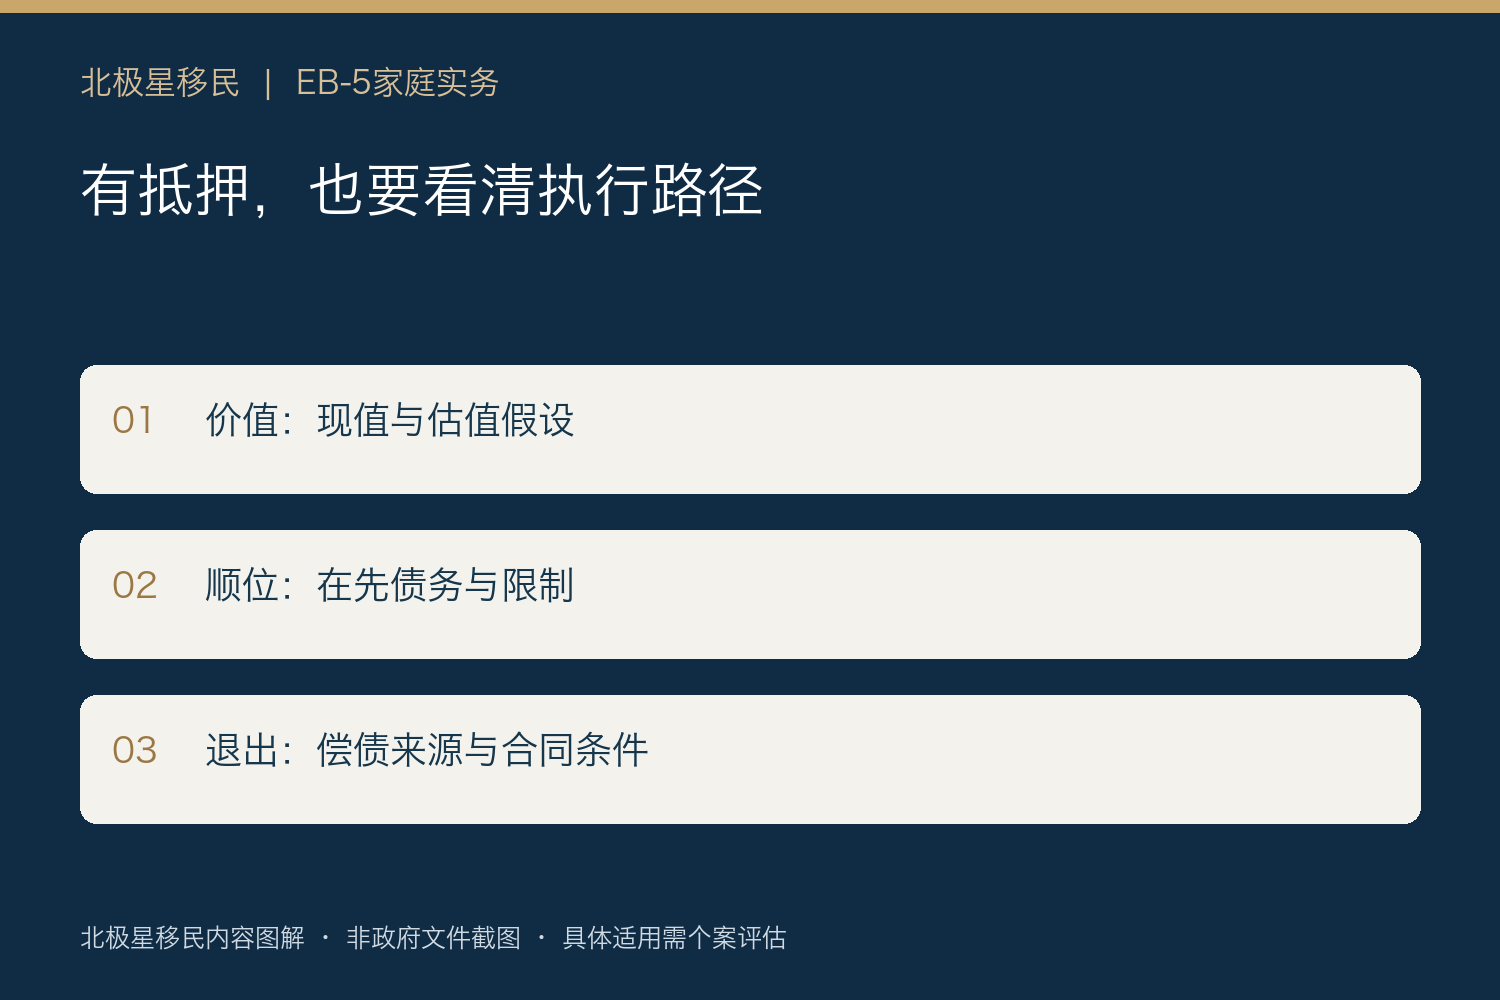
图:北极星移民内容图解。
抵押物值多少钱,要和债务一起看
评估报告上的价值,不等于今天出售或司法处置能够拿到的净额。建议同时核查估值日期、评估假设、工程完成条件、处置成本及在先债务。期房项目尤其需要区分土地现值、在建价值与建成后的预测价值。
“足额抵押”只有放在债务结构里才有意义。若抵押物同时支持多笔融资,应要求列明担保范围与清偿顺序,不能把整栋项目的估值直接当成EB-5投资人的专属保障。
借款人、担保人和投资人可能不是同一层
有的结构由新商业企业募集资金,再向创造就业企业或其他实体放贷。投资人持有的是哪一主体的权益,谁持有抵押权,发生违约后由谁追偿,应通过募集文件、贷款协议和担保文件核对。
如果存在优先贷款、次级贷款或债权人间协议,还应审阅追偿限制、同意权与延期安排。口头说“我们也是债权人”,不能替代明确的执行路径。
到期、回款、分配,是三个不同节点
贷款到期不表示借款人一定具有偿付能力;项目收到还款,也不表示可以立即向每位投资人分配。合同可能涉及延期、准备金、清算程序及移民合规安排,需要律师结合个案解释。
家庭可要求项目方说明主要退出来源是销售、经营现金流还是再融资,并讨论不利情景。建议问具体问题:销售慢于计划时怎么偿债?再融资未获批时谁提供替代资金?合同是否赋予项目方单方延期权?
机构能做的是审查依据与持续跟进
SEC与USCIS联合投资者警示提醒,区域中心资格不代表政府认可投资质量,投资回报和绿卡也不能被保证。这是长期适用的风险提醒,不是今日新发布的政策。
北极星移民以独立尽调审查抵押足值率、退出法律文件完备度和真实销售去化,并关注合作区域中心的长期履约。客户可以据此要求查看原始凭证与审查结论之间的对应关系。对高净值家庭,保留教育、生活和企业周转备用金,也应成为决定投入额度前的一项安排。